

KCC ಕಾರ್ಡ್: ನಮಸ್ಕಾರ ಕರ್ನಾಟಕದ ಅನ್ನದಾತರೇ, ಕೃಷಿ ನಮ್ಮ ದೇಶದ ಬೆನ್ನೆಲುಬು, ಆದರೆ ರೈತನ ಬದುಕು ಹೂವಿನ ಹಾಸಿಗೆಯಲ್ಲ. ಬಿತ್ತನೆಯಿಂದ ಹಿಡಿದು ಬೆಳೆ ಕೈಗೆ ಬರುವವರೆಗೆ ಪ್ರತಿ ಹಂತದಲ್ಲೂ ಹಣದ ಅವಶ್ಯಕತೆ ಇದ್ದೇ ಇರುತ್ತದೆ. ತುರ್ತು ಹಣಕ್ಕಾಗಿ ಖಾಸಗಿ ಸಾಲದಾತರ ಬಳಿ ಹೋಗಿ ಹೆಚ್ಚಿನ ಬಡ್ಡಿಗೆ ಸಿಲುಕಿ ಒದ್ದಾಡುವ ಬದಲು, ಸರ್ಕಾರವೇ ನಿಮಗಾಗಿ ನೀಡುತ್ತಿರುವ ಅತ್ಯುತ್ತಮ ಸೌಲಭ್ಯವೇ ‘ಕಿಸಾನ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್’ (KCC).
2026 ರಲ್ಲಿ ಈ ಯೋಜನೆಯಡಿ ಸಾಲ ಪಡೆಯುವುದು ಹೇಗೆ? ನಿಮಗೆ ಸಿಗುವ ಲಾಭಗಳೇನು? ಇಲ್ಲಿದೆ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ. ಕೊನೆಯವರೆಗೂ ಓದಿ, ಈ ಮಾಹಿತಿ ನಿಮ್ಮ ಆರ್ಥಿಕ ಹೊಣೆಯನ್ನು ಕಡಿಮೆ ಮಾಡಬಹುದು.
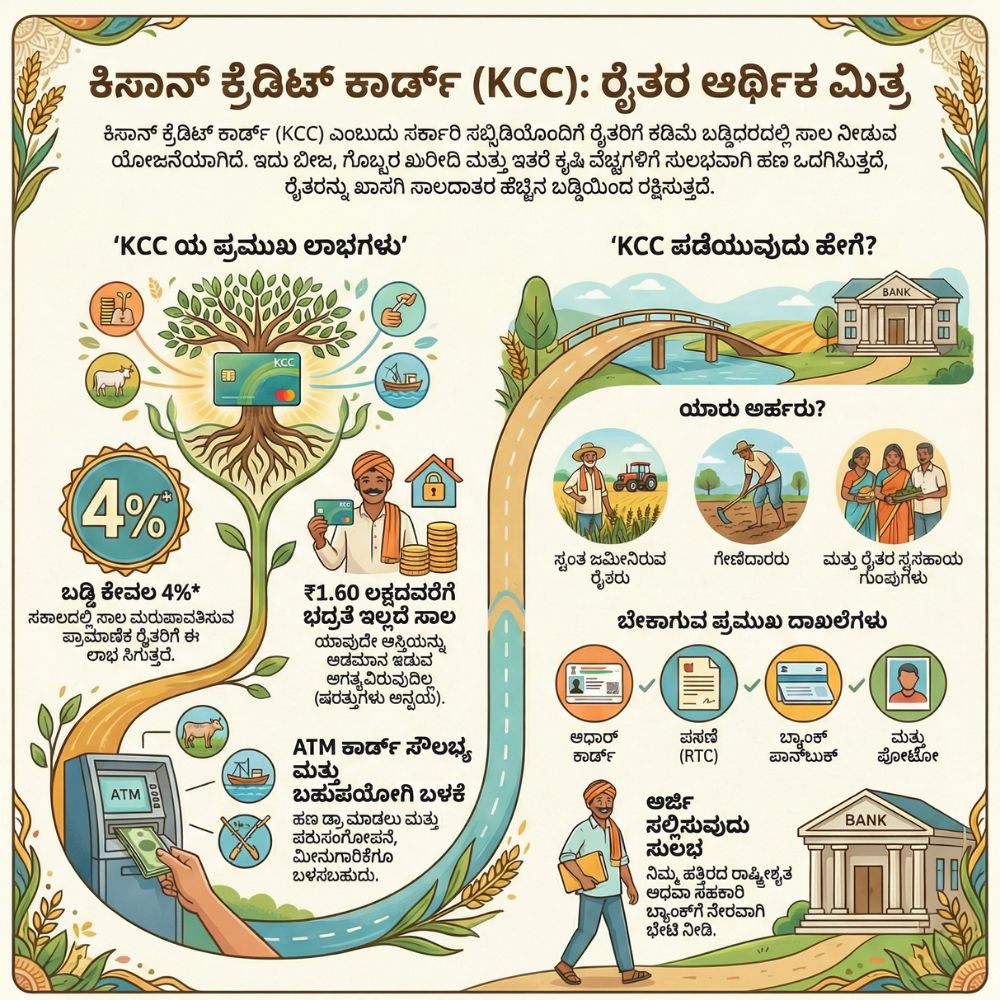
ಕಿಸಾನ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ (KCC) ಅಂದರೆ ಕೇವಲ ಕಾರ್ಡ್ ಅಲ್ಲ, ಅದು ರೈತನ ಮಿತ್ರ!
ಸರಳವಾಗಿ ಹೇಳಬೇಕೆಂದರೆ, ಇದು ರೈತರಿಗೆಂದೇ ರೂಪಿಸಲಾದ ವಿಶೇಷ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್. ಬೀಜ, ಗೊಬ್ಬರ, ಕೀಟನಾಶಕ ಖರೀದಿ ಅಥವಾ ಟ್ರ್ಯಾಕ್ಟರ್ ರಿಪೇರಿಯಂತಹ ಕೃಷಿ ವೆಚ್ಚಗಳಿಗೆ ತಕ್ಷಣಕ್ಕೆ ಹಣ ಬೇಕಾದಾಗ ಇದು ನೆರವಿಗೆ ಬರುತ್ತದೆ. ಬ್ಯಾಂಕ್ ನಿಮಗೆ ಒಂದು ಮಿತಿಯನ್ನು (ಉದಾಹರಣೆಗೆ 3 ಲಕ್ಷ) ನಿಗದಿಪಡಿಸುತ್ತದೆ. ಆ ಮಿತಿಯೊಳಗೆ ನಿಮಗೆ ಬೇಕಾದಾಗ ಹಣ ಪಡೆಯಬಹುದು ಮತ್ತು ಬೆಳೆ ಬಂದ ನಂತರ ಮರುಪಾವತಿಸಬಹುದು.
KCC ಸಾಲ ಏಕೆ ಪಡೆಯಬೇಕು? ಇಲ್ಲಿದೆ ನೋಡಿ ಅಸಲಿ ಲಾಭಗಳು!
ಈ ಯೋಜನೆಯು ಸಾಮಾನ್ಯ ಸಾಲಕ್ಕಿಂತ ಹೇಗೆ ಭಿನ್ನ ಮತ್ತು ಲಾಭದಾಯಕ ಎಂಬುದನ್ನು ತಿಳಿಯಿರಿ:
- ಅತೀ ಕಡಿಮೆ ಬಡ್ಡಿದರ (ಇದಕ್ಕಿಂತ ಅಗ್ಗ ಬೇರಿಲ್ಲ): ಹೊರಗಡೆ ಸಿಗುವ ವೈಯಕ್ತಿಕ ಸಾಲಗಳ ಬಡ್ಡಿ ದರಕ್ಕಿಂತ ಇದು ಬಹಳ ಕಡಿಮೆ.
- ಭದ್ರತೆ ಇಲ್ಲದೆ ಸಾಲ (Collateral Free): ಇದೊಂದು ಮಹತ್ವದ ಮಾಹಿತಿ – ಸಾಮಾನ್ಯವಾಗಿ ₹1.60 ಲಕ್ಷದವರೆಗಿನ ಸಾಲಕ್ಕೆ ನೀವು ಯಾವುದೇ ಆಸ್ತಿಯನ್ನು ಅಡಮಾನ ಇಡುವ ಅಗತ್ಯವಿರುವುದಿಲ್ಲ (ಷರತ್ತುಗಳು ಅನ್ವಯಿಸಬಹುದು).
- ಎಟಿಎಂ ಸೌಲಭ್ಯ (RuPay Card): ನಿಮಗೆ ಕಿಸಾನ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅನ್ನು ಎಟಿಎಂ (RuPay) ಕಾರ್ಡ್ ರೂಪದಲ್ಲಿ ನೀಡಲಾಗುತ್ತದೆ. ಇದನ್ನು ಬಳಸಿ ನೀವು ಯಾವುದೇ ಎಟಿಎಂನಲ್ಲಿ ಅಗತ್ಯವಿರುವಷ್ಟು ಹಣವನ್ನು ಡ್ರಾ ಮಾಡಿಕೊಳ್ಳಬಹುದು.
- ವಿಮಾ ರಕ್ಷಣೆ: ಈ ಕಾರ್ಡ್ ಹೊಂದಿರುವ ರೈತರಿಗೆ ಬೆಳೆ ವಿಮೆ ಮತ್ತು ವೈಯಕ್ತಿಕ ಅಪಘಾತ ವಿಮಾ ಸೌಲಭ್ಯಗಳು ಕೂಡ ಅನ್ವಯವಾಗುತ್ತವೆ.
- ಬಳಕೆಯ ಸ್ವಾತಂತ್ರ್ಯ: ಕೇವಲ ಬೆಳೆ ಬೆಳೆಯಲು ಮಾತ್ರವಲ್ಲ, ಪಶುಸಂಗೋಪನೆ, ಹೈನುಗಾರಿಕೆ, ಮತ್ತು ಮೀನುಗಾರಿಕೆಗೂ ಈ ಹಣವನ್ನು ಬಳಸಬಹುದು.
ಬಡ್ಡಿ ಲೆಕ್ಕಾಚಾರ: ಕೇವಲ 4% ಬಡ್ಡಿ ದರ ಹೇಗೆ ಸಾಧ್ಯ?
ಇಲ್ಲಿ ಸರ್ಕಾರ ನಿಮಗಾಗಿ ದೊಡ್ಡ ರಿಯಾಯಿತಿ ನೀಡುತ್ತದೆ. ಸರಿಯಾಗಿ ಗಮನಿಸಿ:
- ಮೂಲ ಬಡ್ಡಿ: KCC ಸಾಲದ ಸಾಮಾನ್ಯ ಬಡ್ಡಿದರ ಶೇ. 9 ಇರುತ್ತದೆ.
- ಸರ್ಕಾರಿ ಸಬ್ಸಿಡಿ: ಕೇಂದ್ರ ಸರ್ಕಾರವು ಶೇ. 2 ರಷ್ಟು ಬಡ್ಡಿ ಸಬ್ಸಿಡಿ ನೀಡುತ್ತದೆ. ಆಗ ಬಡ್ಡಿ ಶೇ. 7 ಕ್ಕೆ ಇಳಿಯುತ್ತದೆ.
- ನಿಜವಾದ ಜಾದು (Prompt Repayment Incentive): ನೀವು ಪಡೆದ ಸಾಲವನ್ನು ಒಂದು ವರ್ಷದೊಳಗೆ ಅಥವಾ ನಿಗದಿತ ಸಮಯದಲ್ಲಿ ಸರಿಯಾಗಿ ಮರುಪಾವತಿ ಮಾಡಿದರೆ, ಹೆಚ್ಚುವರಿ ಶೇ. 3 ರಷ್ಟು ಬಡ್ಡಿ ರಿಯಾಯಿತಿ ಸಿಗುತ್ತದೆ.
- ಅಂತಿಮ ಬಡ್ಡಿ: ಅಂದರೆ, ಪ್ರಾಮಾಣಿಕವಾಗಿ ಸಾಲ ತೀರಿಸುವ ರೈತರಿಗೆ ಕೇವಲ ಶೇ. 4 ರ ಬಡ್ಡಿದರದಲ್ಲಿ ಸಾಲ ಸಿಕ್ಕಂತಾಗುತ್ತದೆ!
ಸಾಲದ ಮೊತ್ತ ಎಷ್ಟು ಸಿಗುತ್ತದೆ? ₹3 ಲಕ್ಷನಾ ಅಥವಾ ₹5 ಲಕ್ಷನಾ?
- ಸಬ್ಸಿಡಿ ಸಹಿತ ಸಾಲ: ಮೇಲೆ ತಿಳಿಸಿದ ಕಡಿಮೆ ಬಡ್ಡಿದರದ (4% ವರೆಗೆ) ಲಾಭವು ಸಾಮಾನ್ಯವಾಗಿ ₹3 ಲಕ್ಷದವರೆಗಿನ ಸಾಲಕ್ಕೆ ಅನ್ವಯಿಸುತ್ತದೆ.
- ಹೆಚ್ಚಿನ ಸಾಲ: ನಿಮ್ಮ ಭೂಮಿಯ ವಿಸ್ತೀರ್ಣ, ಬೆಳೆಯುವ ಬೆಳೆ ಮತ್ತು ಮರುಪಾವತಿ ಸಾಮರ್ಥ್ಯವನ್ನು ಆಧರಿಸಿ ಸಾಲದ ಮಿತಿಯನ್ನು ಬ್ಯಾಂಕ್ ನಿಗದಿಪಡಿಸುತ್ತದೆ. ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಮತ್ತು ಹೆಚ್ಚಿನ ಭದ್ರತೆಯೊಂದಿಗೆ ಸಾಲದ ಮೊತ್ತ ₹5 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚೂ ಇರಬಹುದು, ಆದರೆ ₹3 ಲಕ್ಷದ ಮೇಲಿನ ಮೊತ್ತಕ್ಕೆ ಸಾಮಾನ್ಯ ಬಡ್ಡಿದರ ಅನ್ವಯವಾಗಬಹುದು.
ಯಾರ್ಯಾರು ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು? (ಅರ್ಹತೆಗಳು)
- ಸ್ವಂತ ಜಮೀನು ಹೊಂದಿರುವ ರೈತರು.
- ಬೇರೆಯವರ ಜಮೀನನ್ನು ಗುತ್ತಿಗೆ ಅಥವಾ ಬಾಡಿಗೆಗೆ ಪಡೆದು ಕೃಷಿ ಮಾಡುವವರು (Tenant Farmers).
- ಸ್ವಯಂ ಸಹಾಯ ಗುಂಪುಗಳು (SHG) ಅಥವಾ ರೈತರ ಜಂಟಿ ಹೊಣೆಗಾರಿಕೆ ಗುಂಪುಗಳು.
- ವಯಸ್ಸು: 18 ರಿಂದ 75 ವರ್ಷದೊಳಗಿನವರು (ಹಿರಿಯರಿಗೆ ನಿಯಮಗಳು ಅನ್ವಯ).
ಅರ್ಜಿ ಸಲ್ಲಿಸಲು ಬೇಕಾಗುವ ದಾಖಲೆಗಳು (ರೆಡಿ ಇಟ್ಟುಕೊಳ್ಳಿ)
- ಆಧಾರ್ ಕಾರ್ಡ್ ಮತ್ತು ಪಾನ್ ಕಾರ್ಡ್ (ಕಡ್ಡಾಯ).
- ಜಮೀನಿನ ದಾಖಲೆಗಳು: ಪಹಣಿ (RTC), ಖಾತೆ ಉತಾರ.
- ವಿಳಾಸ ಪುರಾವೆ (ವೋಟರ್ ಐಡಿ / ಪಡಿತರ ಚೀಟಿ).
- ಇತ್ತೀಚಿನ ಪಾಸ್ಪೋರ್ಟ್ ಸೈಜ್ ಫೋಟೋಗಳು.
- ಬ್ಯಾಂಕ್ ಪಾಸ್ಬುಕ್ ಪ್ರತಿ.
ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದು ಹೇಗೆ? (ಸರಳ ವಿಧಾನಗಳು)
ವಿಧಾನ 1: ಬ್ಯಾಂಕ್ ಭೇಟಿ (ಅತ್ಯಂತ ಸುಲಭ) ನಿಮ್ಮ ಹತ್ತಿರದ ರಾಷ್ಟ್ರೀಕೃತ ಬ್ಯಾಂಕ್ (SBI, Canara Bank, ಇತ್ಯಾದಿ) ಅಥವಾ ನಿಮ್ಮ ಖಾತೆ ಇರುವ ಸಹಕಾರಿ ಬ್ಯಾಂಕ್ಗೆ ಭೇಟಿ ನೀಡಿ. ಕಿಸಾನ್ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಅರ್ಜಿ ಫಾರ್ಮ್ ಕೇಳಿ ಪಡೆದು, ಭರ್ತಿ ಮಾಡಿ, ದಾಖಲೆಗಳೊಂದಿಗೆ ಸಲ್ಲಿಸಿ.
ವಿಧಾನ 2: ಆನ್ಲೈನ್ (PM ಕಿಸಾನ್ ಫಲಾನುಭವಿಗಳಿಗೆ) ನೀವು ಈಗಾಗಲೇ ಪಿಎಂ ಕಿಸಾನ್ ಸಮ್ಮಾನ್ ನಿಧಿ ಯೋಜನೆಯ ಫಲಾನುಭವಿಯಾಗಿದ್ದರೆ, ನಿಮಗೆ KCC ಪಡೆಯುವುದು ಇನ್ನೂ ಸುಲಭ. PM-Kisan ಪೋರ್ಟಲ್ ಮೂಲಕ ಅಥವಾ ನಿಮ್ಮ ಬ್ಯಾಂಕಿನ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಆನ್ಲೈನ್ ಮೂಲಕವೂ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
ರೈತ ಬಾಂಧವರೇ, ಖಾಸಗಿ ಸಾಲದ ಸುಳಿಗೆ ಸಿಲುಕಬೇಡಿ. ಸರ್ಕಾರದ ಈ ಸೌಲಭ್ಯ ನಿಮ್ಮ ಹಕ್ಕು. ಕಡಿಮೆ ಬಡ್ಡಿಯಲ್ಲಿ ಸಾಲ ಪಡೆದು, ಕೃಷಿಯನ್ನು ಲಾಭದಾಯಕವಾಗಿಸಿ, ಸಮಯಕ್ಕೆ ಸರಿಯಾಗಿ ಮರುಪಾವತಿಸಿ ಹೆಚ್ಚಿನ ಲಾಭ ಪಡೆಯಿರಿ. ಈ ಮಾಹಿತಿಯನ್ನು ನಿಮ್ಮ ಊರಿನ ಇತರ ರೈತರಿಗೂ ಶೇರ್ ಮಾಡಿ.
ಗಮನಿಸಿ :
- ಬಡ್ಡಿ ರಿಯಾಯಿತಿ ಮಿತಿ: ಮೇಲೆ ತಿಳಿಸಿದ ಅತೀ ಕಡಿಮೆ ಬಡ್ಡಿದರದ (ಶೇ. 4%) ಲಾಭವು ಸಾಮಾನ್ಯವಾಗಿ ₹3 ಲಕ್ಷದವರೆಗಿನ ಸಾಲಕ್ಕೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ.
- ಹೆಚ್ಚಿನ ಸಾಲದ ಮೊತ್ತ: ನಿಮ್ಮ ಜಮೀನಿನ ಮೌಲ್ಯ ಮತ್ತು ಬೆಳೆಯ ಆಧಾರದ ಮೇಲೆ ಬ್ಯಾಂಕ್ಗಳು ₹5 ಲಕ್ಷ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಸಾಲವನ್ನು ನೀಡಬಹುದು. ಆದರೆ, ₹3 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತಕ್ಕೆ ಬ್ಯಾಂಕಿನ ಸಾಮಾನ್ಯ ಬಡ್ಡಿದರ ಮತ್ತು ಭದ್ರತೆ (Collateral) ನಿಯಮಗಳು ಅನ್ವಯವಾಗಬಹುದು.
- ನಿಯಮಗಳ ಬದಲಾವಣೆ: ಇಲ್ಲಿ ನೀಡಿರುವ ಮಾಹಿತಿಯು ಪ್ರಸ್ತುತ ಸರ್ಕಾರದ ನಿಯಮಗಳನ್ನು ಆಧರಿಸಿದೆ. 2026 ರ ವೇಳೆಗೆ ಅಥವಾ ಯಾವುದೇ ಸಮಯದಲ್ಲಿ ಸರ್ಕಾರಿ ಆದೇಶಗಳ ಪ್ರಕಾರ ನಿಯಮಗಳು ಬದಲಾಗಬಹುದು.
- ಅಂತಿಮ ನಿರ್ಧಾರ: ಸಾಲದ ಮೊತ್ತ ಮತ್ತು ಬಡ್ಡಿದರದ ಅಂತಿಮ ನಿರ್ಧಾರವು ಸಂಬಂಧಪಟ್ಟ ಬ್ಯಾಂಕ್ನ ವಿವೇಚನೆಗೆ ಬಿಟ್ಟಿದ್ದಾಗಿದೆ. ಹೆಚ್ಚಿನ ಮಾಹಿತಿಗಾಗಿ ನಿಮ್ಮ ಹತ್ತಿರದ ಬ್ಯಾಂಕ್ ಶಾಖೆಯನ್ನು ಸಂಪರ್ಕಿಸಿ.

Mahesh is the founder and editor of Vidyamana.com, a Kannada website dedicated to news, technology updates, and cultural content. With 5 years of experience in digital journalism, he is passionate about providing accurate, engaging, and useful information to his readers.
Mahesh believes in making knowledge accessible to everyone and enjoys exploring new topics, sharing insights, and connecting with the community. His work focuses on regional news, technology trends, and cultural stories that matter to Kannada-speaking audiences.
When not writing or editing, Mahesh enjoys reading, learning about new digital tools, and engaging with his readers to better understand their interests and needs.
Connect with Mahesh
Email: [email protected]
Twitter: @MaheshVidyamana