

Home Loan : “ಸ್ವಂತದ್ದೊಂದು ಸೂರು” – ಇದು ಕೇವಲ ನಾಲ್ಕು ಗೋಡೆಗಳಲ್ಲ, ಇದು ಪ್ರತಿಯೊಬ್ಬ ಮಧ್ಯಮ ವರ್ಗದ ಭಾರತೀಯನ ಭಾವನೆ, ಭದ್ರತೆ ಮತ್ತು ಹೆಮ್ಮೆಯ ಸಂಕೇತ. ಪ್ರತಿ ತಿಂಗಳು ಬಾಡಿಗೆ ಕಟ್ಟಿ ಕಟ್ಟಿ ಬೇಸತ್ತಿದ್ದೀರಾ? ಆ ಹಣವನ್ನು ನಿಮ್ಮದೇ ಆದ ಮನೆಯ ಇಎಂಐ (EMI) ಕಟ್ಟಲು ಬಳಸಿದರೆ ಹೇಗೆ? ಹೌದು, ಇಂದಿನ ದುಬಾರಿ ದಿನಗಳಲ್ಲಿ ಉಳಿತಾಯದ ಹಣದಲ್ಲೇ ಮನೆ ಕಟ್ಟುವುದು ಕಷ್ಟ. ಈ ಕನಸಿಗೆ ಹೆಗಲು ಕೊಡುವುದೇ ಗೃಹ ಸಾಲಗಳು.
ದೇಶದ ಅತಿದೊಡ್ಡ ಮತ್ತು ಜನರ ನಂಬಿಕಸ್ತ ಬ್ಯಾಂಕ್ ಆಗಿರುವ ಸ್ಟೇಟ್ ಬ್ಯಾಂಕ್ ಆಫ್ ಇಂಡಿಯಾ (SBI), ನಿಮ್ಮ ಕನಸಿನ ಮನೆಗೆ ಸಾಲ ನೀಡಲು ಸದಾ ಸಿದ್ಧ. ಒಂದು ವೇಳೆ ನೀವು ಅಂದಾಜು ₹30 ಲಕ್ಷ ರೂಪಾಯಿಗಳ ಗೃಹ ಸಾಲ ಪಡೆಯುವ ಯೋಚನೆಯಲ್ಲಿದ್ದರೆ, ನಿಮ್ಮ ಮನಸ್ಸಿನಲ್ಲಿ ನೂರಾಲು ಪ್ರಶ್ನೆಗಳಿರಬಹುದು: “ನನ್ನ ಸಂಬಳಕ್ಕೆ ಇಷ್ಟು ಸಾಲ ಸಿಗುತ್ತಾ?”, “ತಿಂಗಳಿಗೆ ಎಷ್ಟು ಕಂತು ಕಟ್ಟಬೇಕು?”, “ಬಡ್ಡಿ ಎಷ್ಟು?”. ಚಿಂತಿಸಬೇಡಿ, ಈ ಲೇಖನದಲ್ಲಿ ನಿಮ್ಮೆಲ್ಲಾ ಗೊಂದಲಗಳಿಗೆ ಸರಳ ಮತ್ತು ಸ್ಪಷ್ಟವಾದ ಉತ್ತರಗಳನ್ನು ನೀಡಲಾಗಿದೆ. ಕೊನೆಯವರೆಗೂ ಓದಿ, ನಿಮ್ಮ ಕನಸಿನ ಮನೆಗೆ ಮೊದಲ ಹೆಜ್ಜೆ ಇಡಿ.
1. ಮುಖ್ಯ ಪ್ರಶ್ನೆ: ₹30 ಲಕ್ಷ ಸಾಲ ಪಡೆಯಲು ನಿಮ್ಮ ಸಂಬಳ ಎಷ್ಟಿರಬೇಕು?
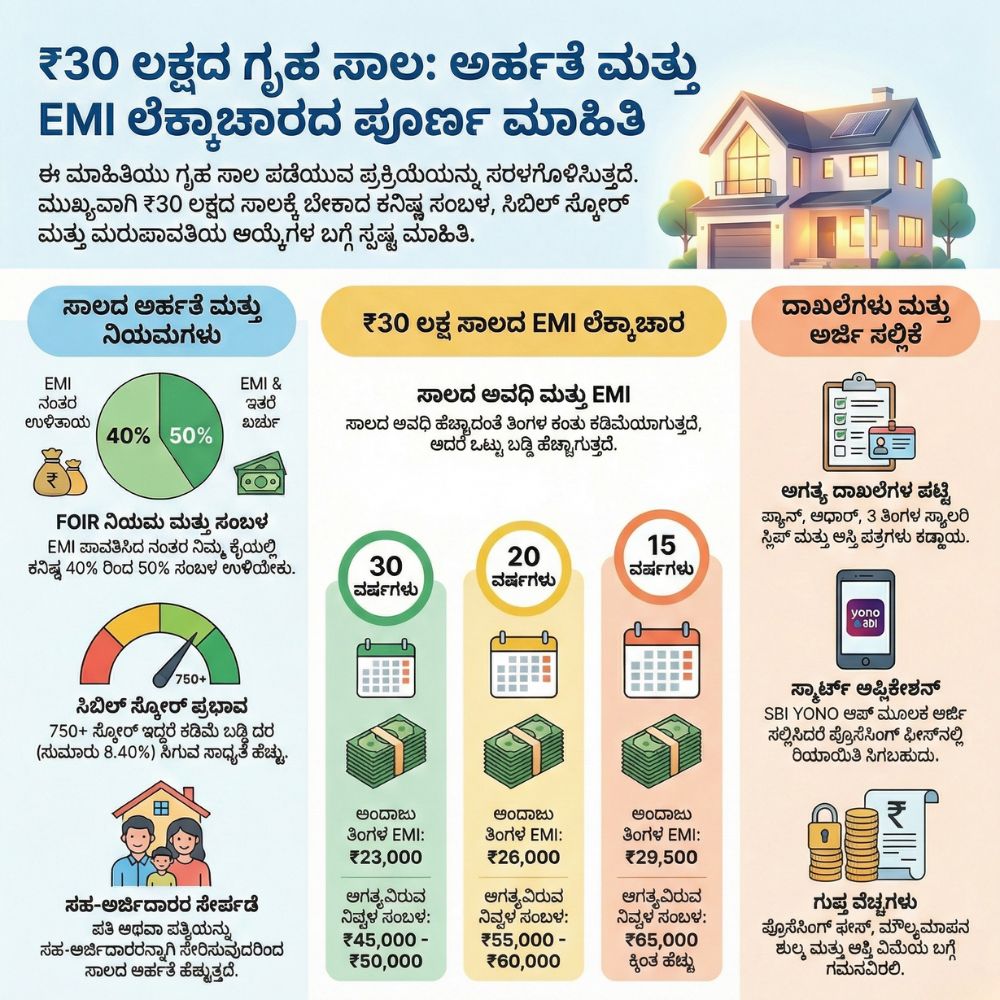
ಬ್ಯಾಂಕ್ಗಳು ಸಾಲ ಕೊಡುವ ಮೊದಲು ನಿಮ್ಮ ‘ಮರುಪಾವತಿ ಸಾಮರ್ಥ್ಯ’ವನ್ನು (Repayment Capacity) ಅಳೆಯುತ್ತವೆ. ಇದಕ್ಕಾಗಿ ಅವರು ಬಳಸುವ ಸರಳ ಸೂತ್ರವೆಂದರೆ FOIR (Fixed Obligation to Income Ratio).
ಸರಳವಾಗಿ ಹೇಳಬೇಕೆಂದರೆ, ನಿಮ್ಮ ಕೈಗೆ ಸಿಗುವ ಒಟ್ಟು ತಿಂಗಳ ಸಂಬಳದಲ್ಲಿ, ಎಲ್ಲಾ ಸಾಲಗಳ ಇಎಂಐ (ಹೊಸ ಹೋಮ್ ಲೋನ್ ಸೇರಿ) ಕಟ್ ಆದ ನಂತರವೂ, ನಿಮ್ಮ ಸಂಸಾರ ನಿರ್ವಹಣೆಗೆ ಕನಿಷ್ಠ 40% ರಿಂದ 50% ಹಣ ಉಳಿಯಬೇಕು ಎಂಬುದು ಬ್ಯಾಂಕ್ ನಿಯಮ.
ಪ್ರಾಯೋಗಿಕ ಲೆಕ್ಕಾಚಾರ (ಒಂದು ಉದಾಹರಣೆ):
- ಸಾಲದ ಮೊತ್ತ: ₹30 ಲಕ್ಷ
- ಅಂದಾಜು ಬಡ್ಡಿ ದರ: ವಾರ್ಷಿಕ 8.50% (ಪ್ರಸ್ತುತ ದರಗಳ ಆಧಾರದ ಮೇಲೆ)
- ಸಾಲದ ಅವಧಿ: 20 ವರ್ಷಗಳು
ಈ ಮೇಲಿನ ಲೆಕ್ಕಾಚಾರದ ಪ್ರಕಾರ, ನಿಮ್ಮ ಮಾಸಿಕ ಇಎಂಐ ಸರಿಸುಮಾರು ₹26,000 ಆಗುತ್ತದೆ.
ನಿರ್ಣಯ: ನೀವು ಪ್ರತಿ ತಿಂಗಳು ₹26,000 ಇಎಂಐ ಅನ್ನು ಆರಾಮವಾಗಿ ಕಟ್ಟಲು, ನಿಮ್ಮ ಮಾಸಿಕ ನಿವ್ವಳ ಆದಾಯ (ಕೈಗೆ ಸಿಗುವ ಸಂಬಳ) ಕನಿಷ್ಠ ₹50,000 ರಿಂದ ₹55,000 ರಷ್ಟಿರಬೇಕು. ನಿಮ್ಮ ಹೆಸರಿನಲ್ಲಿ ಬೇರೆ ಯಾವುದೇ ಸಾಲಗಳು (ಕಾರ್ ಲೋನ್, ಪರ್ಸನಲ್ ಲೋನ್) ಇಲ್ಲದಿದ್ದರೆ ಮಾತ್ರ ಈ ಲೆಕ್ಕಾಚಾರ ಅನ್ವಯವಾಗುತ್ತದೆ.
ಸ್ಮಾರ್ಟ್ ಟಿಪ್: ನಿಮ್ಮ ಸಂಬಳ ಕಡಿಮೆಯಿದ್ದರೆ, ನಿಮ್ಮ ಪತ್ನಿ/ಪತಿ ಅಥವಾ ದುಡಿಯುವ ಕುಟುಂಬ ಸದಸ್ಯರನ್ನು ‘ಸಹ-ಅರ್ಜಿದಾರರನ್ನಾಗಿ’ (Co-applicant) ಸೇರಿಸಿಕೊಳ್ಳಿ. ಇದರಿಂದ ಇಬ್ಬರ ಆದಾಯ ಸೇರಿ ಸಾಲದ ಅರ್ಹತೆ ಹೆಚ್ಚಾಗುತ್ತದೆ.
2. ಬಡ್ಡಿ ದರ ಮತ್ತು ಸಿಬಿಲ್ ಸ್ಕೋರ್ (CIBIL Score) ಎಂಬ ಮ್ಯಾಜಿಕ್!
ಎಲ್ಲರಿಗೂ ಒಂದೇ ಬಡ್ಡಿ ದರ ಸಿಗುವುದಿಲ್ಲ ಎಂಬ ಸತ್ಯ ನಿಮಗೆ ತಿಳಿದಿರಲಿ. SBI ನಲ್ಲಿ ಗೃಹ ಸಾಲದ ಬಡ್ಡಿ ದರಗಳು ಪ್ರಸ್ತುತ (2024-25ರ ಅಂದಾಜು) ವಾರ್ಷಿಕ 8.40% ರಿಂದ ಪ್ರಾರಂಭವಾಗುತ್ತವೆ. ಇದು ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಮೇಲೆ ನೇರವಾಗಿ ಅವಲಂಬಿತವಾಗಿದೆ.
- 750 ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚು ಸಿಬಿಲ್ ಸ್ಕೋರ್: ನಿಮಗೆ ಅತ್ಯುತ್ತಮವಾದ (ಕಡಿಮೆ) ಬಡ್ಡಿ ದರ ಸಿಗುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚು. ಬ್ಯಾಂಕ್ ನಿಮ್ಮನ್ನು ‘ವಿಶ್ವಾಸಾರ್ಹ ಗ್ರಾಹಕ’ ಎಂದು ಪರಿಗಣಿಸುತ್ತದೆ.
- ಕಡಿಮೆ ಸಿಬಿಲ್ ಸ್ಕೋರ್: ನಿಮ್ಮ ಸ್ಕೋರ್ 650-700 ರ ಆಸುಪಾಸಿನಲ್ಲಿದ್ದರೆ, ಬಡ್ಡಿ ದರ ಸ್ವಲ್ಪ ಹೆಚ್ಚಾಗಬಹುದು (ಉದಾಹರಣೆಗೆ 8.65% ರಿಂದ 9% ವರೆಗೆ).
ನೆನಪಿಡಿ: ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಹಾಕುವ ಮುನ್ನ ನಿಮ್ಮ ಹಳೆಯ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ ಅಥವಾ ಚಿಕ್ಕಪುಟ್ಟ ಸಾಲಗಳನ್ನು ತೀರಿಸಿ ಸಿಬಿಲ್ ಸ್ಕೋರ್ ಸರಿಪಡಿಸಿಕೊಳ್ಳಿ. ಸಣ್ಣ ಬಡ್ಡಿ ದರದ ವ್ಯತ್ಯಾಸವೂ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಉಳಿತಾಯ ಮಾಡಬಲ್ಲದು!
3. ನಿಮ್ಮ ಸಂಬಳಕ್ಕೆ ತಕ್ಕಂತೆ ಇಎಂಐ (EMI) ಲೆಕ್ಕಾಚಾರದ ಕೋಷ್ಟಕ
ಸಾಲದ ಅವಧಿಯನ್ನು ಹೆಚ್ಚಿಸಿದರೆ ತಿಂಗಳ ಕಂತು ಕಡಿಮೆಯಾಗುತ್ತದೆ, ಆದರೆ ನೀವು ಬ್ಯಾಂಕಿಗೆ ಕಟ್ಟುವ ಒಟ್ಟು ಬಡ್ಡಿ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಅವಧಿ ಕಡಿಮೆ ಮಾಡಿದರೆ ಕಂತು ಹೆಚ್ಚು, ಆದರೆ ಬಡ್ಡಿ ಉಳಿತಾಯ.
₹30 ಲಕ್ಷ ಸಾಲಕ್ಕೆ (ಅಂದಾಜು 8.50% ಬಡ್ಡಿ ದರದಲ್ಲಿ) ವಿವಿಧ ಸಂಬಳ ಮತ್ತು ಅವಧಿಗೆ ಅನುಗುಣವಾಗಿ ಇಎಂಐ ವಿವರ ಇಲ್ಲಿದೆ:
| ಮಾಸಿಕ ನಿವ್ವಳ ಸಂಬಳ (ಅಂದಾಜು) | ಸಾಲದ ಅವಧಿ | ಅಂದಾಜು ಮಾಸಿಕ ಇಎಂಐ | ಯಾರಿಗೆ ಸೂಕ್ತ? |
| ರೂ. 45,000 – 50,000 | 30 ವರ್ಷಗಳು | ರೂ. 23,000 | ಈಗಷ್ಟೇ ವೃತ್ತಿಜೀವನ ಆರಂಭಿಸಿದವರಿಗೆ, ಕಡಿಮೆ ಇಎಂಐ ಬೇಕೆನ್ನುವವರಿಗೆ. |
| ರೂ. 55,000 – 60,000 | 20 ವರ್ಷಗಳು | ರೂ. 26,000 | ಮಧ್ಯಮ ವಯಸ್ಸಿನವರಿಗೆ, ಆದಷ್ಟು ಬೇಗ ಸಾಲ ತೀರಿಸಲು ಬಯಸುವವರಿಗೆ. |
| ರೂ. 65,000 ಕ್ಕಿಂತ ಹೆಚ್ಚು | 15 ವರ್ಷಗಳು | ರೂ. 29,500 | ಉತ್ತಮ ಸಂಬಳ ಇರುವವರಿಗೆ. ಬಡ್ಡಿ ಹಣವನ್ನು ಗರಿಷ್ಠ ಉಳಿತಾಯ ಮಾಡಬಹುದು. |
(ಸೂಚನೆ: ಮೇಲಿನ ಲೆಕ್ಕಾಚಾರಗಳು ಅಂದಾಜು ಮತ್ತು ಬಡ್ಡಿ ದರ ಬದಲಾವಣೆಗೆ ಒಳಪಟ್ಟಿರುತ್ತವೆ.)
4. ಅರ್ಹತೆ, ದಾಖಲೆಗಳು ಮತ್ತು ಮರೆಯಬಾರದ ‘ಗುಪ್ತ ವೆಚ್ಚಗಳು’
ಮೂಲಭೂತ ಅರ್ಹತೆಗಳು:
- ಭಾರತೀಯ ನಿವಾಸಿಯಾಗಿರಬೇಕು.
- ವಯಸ್ಸು: 18 ರಿಂದ 70 ವರ್ಷದೊಳಗೆ (ಸಾಲ ತೀರುವ ಸಮಯಕ್ಕೆ 70 ದಾಟಿರಬಾರದು).
- ಸ್ಥಿರವಾದ ಆದಾಯದ ಮೂಲ ಇರಬೇಕು.
ಅಗತ್ಯ ದಾಖಲೆಗಳು (Documents Checklist):
- KYC: ಆಧಾರ್ ಕಾರ್ಡ್, ಪ್ಯಾನ್ ಕಾರ್ಡ್.
- ಆದಾಯ ಪುರಾವೆ (ಉದ್ಯೋಗಿಗಳಿಗೆ): ಕಳೆದ 3 ತಿಂಗಳ ಸ್ಯಾಲರಿ ಸ್ಲಿಪ್, 2 ವರ್ಷದ ಫಾರ್ಮ್ 16, 6 ತಿಂಗಳ ಬ್ಯಾಂಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್.
- ಆದಾಯ ಪುರಾವೆ (ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳಿಗೆ): ಕಳೆದ 3 ವರ್ಷಗಳ ಐಟಿಆರ್ (ITR), ಬ್ಯಾಲೆನ್ಸ್ ಶೀಟ್, ಜಿಎಸ್ಟಿ (GST) ದಾಖಲೆಗಳು.
- ಆಸ್ತಿ ಪತ್ರಗಳು: ಸೇಲ್ ಅಗ್ರಿಮೆಂಟ್, ಖಾತೆ/ಪಹಣಿ, ಇಸಿ (EC), ನಕ್ಷೆ ಇತ್ಯಾದಿ.
ಗಮನಿಸಬೇಕಾದ ಇತರ ವೆಚ್ಚಗಳು (Hidden Costs):
ಕೇವಲ ಇಎಂಐ ಅಷ್ಟೇ ಅಲ್ಲ, ಸಾಲ ಪಡೆಯುವಾಗ ಈ ಕೆಳಗಿನ ವೆಚ್ಚಗಳಿಗೂ ಸಿದ್ಧರಾಗಿರಿ:
- ಪ್ರೊಸೆಸಿಂಗ್ ಫೀಸ್ (Processing Fee): ಸಾಲದ ಮೊತ್ತದ 0.35% ವರೆಗೆ (ಕೆಲವೊಮ್ಮೆ ಆಫರ್ ಇದ್ದಾಗ ಮನ್ನಾ ಮಾಡಲಾಗುತ್ತದೆ).
- ವ್ಯಾಲ್ಯುಯೇಷನ್ ಮತ್ತು ಲೀಗಲ್ ಫೀಸ್: ಆಸ್ತಿಯ ಮೌಲ್ಯಮಾಪನ ಮತ್ತು ಕಾನೂನು ಪರಿಶೀಲನೆಗೆ ವಕೀಲರಿಗೆ ನೀಡಬೇಕಾದ ಶುಲ್ಕ.
- ಆಸ್ತಿ ವಿಮೆ (Property Insurance): ಇದು ಕಡ್ಡಾಯವಾಗಿದೆ.
5. ಅರ್ಜಿ ಸಲ್ಲಿಸುವುದು ಹೇಗೆ? (ಸ್ಮಾರ್ಟ್ ವೇ)
ಬ್ಯಾಂಕ್ ಶಾಖೆಗೆ ಅಲೆದಾಡುವ ಕಾಲ ಹೋಯಿತು. ಈಗ ನೀವು ಮನೆಯಲ್ಲೇ ಕುಳಿತು ಎಸ್ಬಿಐನ YONO (You Only Need One) ಆಪ್ ಮೂಲಕ ಸುಲಭವಾಗಿ ಗೃಹ ಸಾಲಕ್ಕೆ ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು.
- YONO ಆಪ್ನಲ್ಲಿ ‘Loans’ ವಿಭಾಗಕ್ಕೆ ಹೋಗಿ.
- ‘Home Loan’ ಆಯ್ಕೆಮಾಡಿ, ನಿಮ್ಮ ವಿವರಗಳನ್ನು ತುಂಬಿ.
- YONO ಮೂಲಕ ಅರ್ಜಿ ಸಲ್ಲಿಸಿದರೆ ಕೆಲವೊಮ್ಮೆ ಪ್ರೊಸೆಸಿಂಗ್ ಫೀಸ್ನಲ್ಲಿ ರಿಯಾಯಿತಿ ಮತ್ತು ಬಡ್ಡಿ ದರದಲ್ಲಿಯೂ ಸ್ವಲ್ಪ ಕಡಿತ ಸಿಗುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ!
ಕೊನೆಯ ಮಾತು:
ಮನೆ ಕಟ್ಟುವ ನಿರ್ಧಾರ ಜೀವನದ ಅತಿದೊಡ್ಡ ಆರ್ಥಿಕ ನಿರ್ಧಾರಗಳಲ್ಲಿ ಒಂದು. ನಿಮ್ಮ ಆದಾಯ, ಖರ್ಚು ಮತ್ತು ಭವಿಷ್ಯದ ಅಗತ್ಯಗಳನ್ನು ಸರಿಯಾಗಿ ಲೆಕ್ಕಹಾಕಿ, ನಿಮಗೆ ಹೊರೆಯಾಗದಂತಹ ಇಎಂಐ ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳುವುದು ಜಾಣತನ. ಇಂದೇ ನಿಮ್ಮ ಹತ್ತಿರದ ಎಸ್ಬಿಐ ಶಾಖೆಗೆ ಭೇಟಿ ನೀಡಿ ಅಥವಾ YONO ಆಪ್ ಪರಿಶೀಲಿಸಿ, ನಿಮ್ಮ ಕನಸಿನ ಮನೆಗೆ ಅಡಿಪಾಯ ಹಾಕಿ!
ಡಿಸ್ಕ್ಲೈಮರ್: ಈ ಲೇಖನದಲ್ಲಿ ನೀಡಲಾದ ಮಾಹಿತಿಯು ನಿಮ್ಮ ತಿಳುವಳಿಕೆಗಾಗಿ ಮಾತ್ರ. ಬಡ್ಡಿ ದರಗಳು, ನಿಯಮಗಳು ಮತ್ತು ಅರ್ಹತಾ ಮಾನದಂಡಗಳು ಆರ್ಬಿಐ (RBI) ಮತ್ತು ಬ್ಯಾಂಕಿನ ನೀತಿಗಳಿಗೆ ಅನುಗುಣವಾಗಿ ಬದಲಾಗಬಹುದು. ಅಂತಿಮ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವ ಮುನ್ನ ದಯವಿಟ್ಟು ಅಧಿಕೃತ ಎಸ್ಬಿಐ ಶಾಖೆಯನ್ನು ಸಂಪರ್ಕಿಸಿ.

Mahesh is the founder and editor of Vidyamana.com, a Kannada website dedicated to news, technology updates, and cultural content. With 5 years of experience in digital journalism, he is passionate about providing accurate, engaging, and useful information to his readers.
Mahesh believes in making knowledge accessible to everyone and enjoys exploring new topics, sharing insights, and connecting with the community. His work focuses on regional news, technology trends, and cultural stories that matter to Kannada-speaking audiences.
When not writing or editing, Mahesh enjoys reading, learning about new digital tools, and engaging with his readers to better understand their interests and needs.
Connect with Mahesh
Email: [email protected]
Twitter: @MaheshVidyamana