

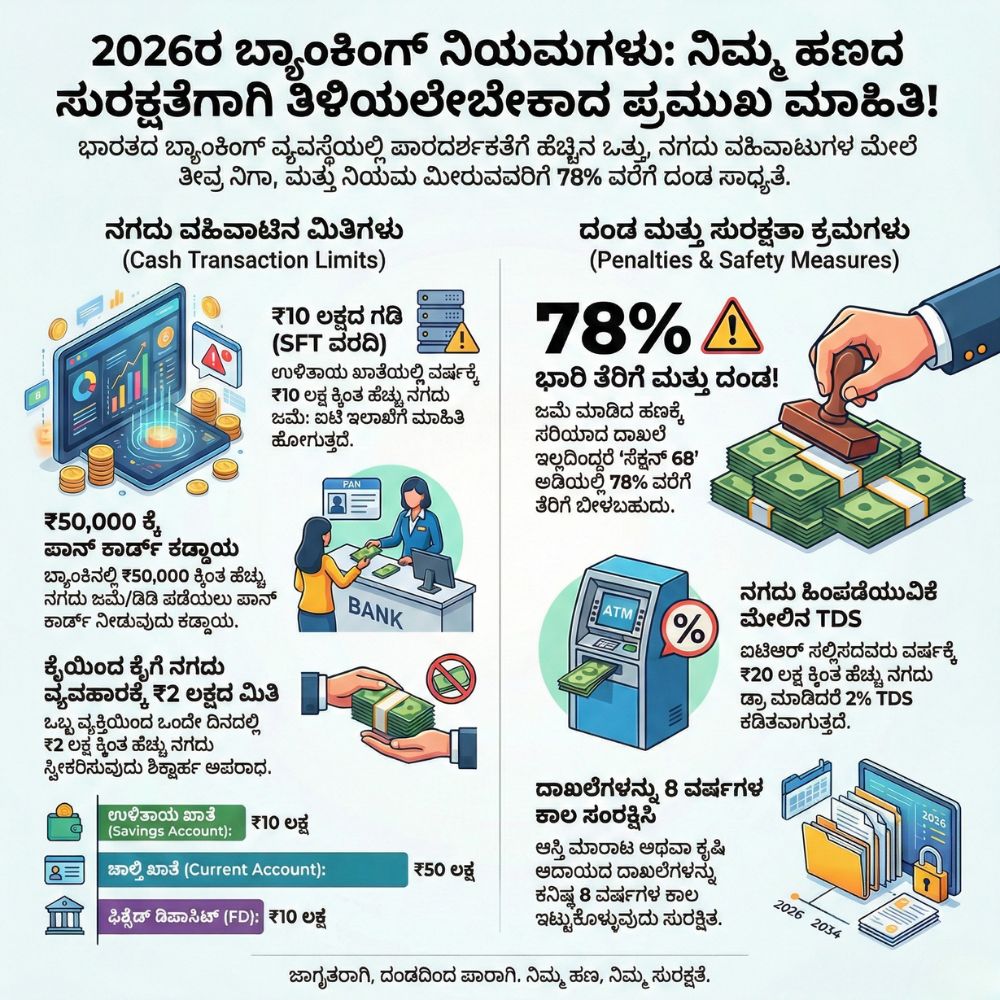
ಭಾರತದಲ್ಲಿ ಈಗ ಡಿಜಿಟಲ್ ಕ್ರಾಂತಿ ಜೋರಾಗಿದೆ, ಅದರ ಜೊತೆಗೆ ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯ (Income Tax Department) ಕಣ್ಗಾವಲು ಕೂಡ ಅಷ್ಟೇ ತೀಕ್ಷ್ಣವಾಗಿದೆ. 2026ರಲ್ಲಿ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ವಹಿವಾಟುಗಳು ಕೇವಲ ಬ್ಯಾಂಕ್ಗೆ ಮಾತ್ರ ಸೀಮಿತವಾಗಿಲ್ಲ; ಪ್ರತಿಯೊಂದು ರೂಪಾಯಿಯ ಮೇಲೂ ಐಟಿ ಇಲಾಖೆಯ ನಿಗಾ ಇದೆ. ನೀವು ಅರಿಯದ ಒಂದು ಸಣ್ಣ ತಪ್ಪು ನಿಮ್ಮನ್ನು 78% ರಷ್ಟು ಭಾರೀ ತೆರಿಗೆ ಅಥವಾ ದಂಡದ ಸುಳಿಗೆ ಸಿಲುಕಿಸಬಹುದು.
ಹೊಸ ವರ್ಷದ ಆರ್ಥಿಕ ನಿಯಮಗಳು ಮತ್ತು ನಿಮ್ಮ ಹಣದ ಸುರಕ್ಷತೆಗಾಗಿ ಈ ಕೆಳಗಿನ ಸಂಪೂರ್ಣ ವಿವರಗಳನ್ನು ಓದಿ.
1. 10 ಲಕ್ಷದ ಗಡಿ: ಇದು ಕೇವಲ ಸಂಖ್ಯೆಯಲ್ಲ, ರೆಡ್ ಸಿಗ್ನಲ್!
ಬಹಳಷ್ಟು ಜನರಿಗೆ ಇರುವ ಗೊಂದಲವೆಂದರೆ, ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಎಷ್ಟು ಹಣ ಇಡಬಹುದು ಎಂಬುದು. ವಾಸ್ತವವಾಗಿ, ನಿಮ್ಮ ಅಕೌಂಟ್ನಲ್ಲಿ ಎಷ್ಟು ಬೇಕಾದರೂ ಹಣ ಇಡಬಹುದು. ಆದರೆ, ಒಂದು ಆರ್ಥಿಕ ವರ್ಷದಲ್ಲಿ (ಏಪ್ರಿಲ್ 1 ರಿಂದ ಮಾರ್ಚ್ 31) ಒಟ್ಟು 10 ಲಕ್ಷ ರೂಪಾಯಿಗಿಂತ ಹೆಚ್ಚು ನಗದು ಜಮೆ ಮಾಡಿದರೆ, ಬ್ಯಾಂಕ್ ಅದನ್ನು ‘Specified Financial Transaction’ (SFT) ಎಂದು ಗುರುತಿಸಿ ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಗೆ ವರದಿ ಮಾಡುತ್ತದೆ.
- ಉಳಿತಾಯ ಖಾತೆ: 10 ಲಕ್ಷ ರೂ. ಮಿತಿ.
- ಚಾಲ್ತಿ ಖಾತೆ (Current Account): 50 ಲಕ್ಷ ರೂ. ಮಿತಿ.
- ಫಿಕ್ಸೆಡ್ ಡಿಪಾಸಿಟ್ (FD): 10 ಲಕ್ಷ ರೂ. ಮಿತಿ.
2. ನಗದು ಹಿಂಪಡೆಯುವಿಕೆ (Cash Withdrawal) ಮತ್ತು TDS ಭೀತಿ
ನೀವು ನಿಮ್ಮದೇ ಹಣವನ್ನು ಬ್ಯಾಂಕ್ನಿಂದ ಡ್ರಾ ಮಾಡುವಾಗಲೂ ಸರ್ಕಾರ ತೆರಿಗೆ ವಿಧಿಸುತ್ತದೆ. 2026ರ ನಿಯಮದಂತೆ:
- ಐಟಿಆರ್ ಸಲ್ಲಿಕೆ ಮಾಡುವವರಿಗೆ: ವರ್ಷಕ್ಕೆ 1 ಕೋಟಿ ರೂ. ಗಿಂತ ಹೆಚ್ಚು ನಗದು ಡ್ರಾ ಮಾಡಿದರೆ 2% TDS ಕಡಿತವಾಗುತ್ತದೆ.
- ಐಟಿಆರ್ ಸಲ್ಲಿಕೆ ಮಾಡದವರಿಗೆ (Non-filers): ಇದು ಬಹಳ ಅಪಾಯಕಾರಿ. ವರ್ಷಕ್ಕೆ 20 ಲಕ್ಷ ದಾಟಿದರೆ 2% ಮತ್ತು 1 ಕೋಟಿ ದಾಟಿದರೆ 5% TDS ಕಡಿತವಾಗುತ್ತದೆ.
3. ‘ಸೆಕ್ಷನ್ 68’ ಎಂಬ ಭಯಾನಕ ನಿಯಮ: 78% ತೆರಿಗೆ!
ಒಂದು ವೇಳೆ ನೀವು ಬ್ಯಾಂಕ್ಗೆ ಜಮೆ ಮಾಡಿದ ಹಣಕ್ಕೆ ಸರಿಯಾದ ದಾಖಲೆ ಅಥವಾ ಆದಾಯದ ಮೂಲ ತೋರಿಸದಿದ್ದರೆ, ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆ ಅದನ್ನು “ಅಘೋಷಿತ ಆದಾಯ” ಎಂದು ಪರಿಗಣಿಸುತ್ತದೆ. ಆಗ ನೀವು ಆ ಮೊತ್ತದ ಮೇಲೆ 78% ವರೆಗೆ ತೆರಿಗೆ ಮತ್ತು ದಂಡ ಕಟ್ಟಬೇಕಾಗುತ್ತದೆ. ಅಂದರೆ, ನೀವು 10 ಲಕ್ಷ ಜಮೆ ಮಾಡಿ ದಾಖಲೆ ಇಲ್ಲದಿದ್ದರೆ, ಸುಮಾರು 7.8 ಲಕ್ಷ ರೂ. ಸರ್ಕಾರಕ್ಕೆ ತೆರಿಗೆಯಾಗಿ ಹೋಗುತ್ತದೆ!
4. 2 ಲಕ್ಷದ ಮಿತಿ: ಕೈಯಿಂದ ಕೈಗೆ ನಗದು ವ್ಯವಹಾರ ಬೇಡ
ಸೆಕ್ಷನ್ 269ST ಅಡಿಯಲ್ಲಿ, ನೀವು ಒಬ್ಬ ವ್ಯಕ್ತಿಯಿಂದ ಒಂದೇ ದಿನದಲ್ಲಿ ಅಥವಾ ಒಂದೇ ವ್ಯವಹಾರಕ್ಕಾಗಿ 2 ಲಕ್ಷ ರೂಪಾಯಿಗಿಂತ ಹೆಚ್ಚು ನಗದು ಸ್ವೀಕರಿಸುವಂತಿಲ್ಲ.
- ಉದಾಹರಣೆಗೆ: ನೀವು ಹಳೆಯ ಕಾರನ್ನು 3 ಲಕ್ಷಕ್ಕೆ ಮಾರಿ, ಅದನ್ನು ನಗದಾಗಿ ಪಡೆದರೆ, ನೀವು 3 ಲಕ್ಷ ರೂಪಾಯಿ ದಂಡ ಕಟ್ಟಬೇಕಾಗುತ್ತದೆ!
5. 50,000 ರೂ. ದಾಟಿದರೆ ಪಾನ್ ಕಾರ್ಡ್ ಕಡ್ಡಾಯ (PAN Card)
ಒಂದೇ ಬಾರಿಗೆ ಬ್ಯಾಂಕ್ನಲ್ಲಿ 50,000 ರೂಪಾಯಿಗಿಂತ ಹೆಚ್ಚು ನಗದು ಜಮೆ ಮಾಡಿದರೆ ಅಥವಾ ಡಿಡಿ (Demand Draft) ತೆಗೆದರೆ ಪಾನ್ ಕಾರ್ಡ್ ನೀಡುವುದು ಕಡ್ಡಾಯ. 2026ರಲ್ಲಿ ಪಾನ್ ಮತ್ತು ಆಧಾರ್ ಲಿಂಕ್ ಆಗದಿದ್ದರೆ ನಿಮ್ಮ ಅಕೌಂಟ್ ಫ್ರೀಜ್ ಆಗುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚಿದೆ.
6. ಬಡ್ಡಿ ಆದಾಯದ ಮೇಲೂ ಕಣ್ಣು (Sections 80TTA & 80TTB)
ನಿಮ್ಮ ಸೇವಿಂಗ್ಸ್ ಅಕೌಂಟ್ನಲ್ಲಿರುವ ಹಣಕ್ಕೆ ಬರುವ ಬಡ್ಡಿಯೂ ತೆರಿಗೆಗೆ ಒಳಪಡುತ್ತದೆ:
- ಸಾಮಾನ್ಯರಿಗೆ: ವರ್ಷಕ್ಕೆ 10,000 ರೂ. ವರೆಗಿನ ಬಡ್ಡಿ ಆದಾಯಕ್ಕೆ ತೆರಿಗೆ ಇಲ್ಲ (80TTA).
- ಹಿರಿಯ ನಾಗರಿಕರಿಗೆ: 50,000 ರೂ. ವರೆಗಿನ ಬಡ್ಡಿ ಆದಾಯ (ಸೇವಿಂಗ್ಸ್ + ಎಫ್ಡಿ ಎರಡೂ ಸೇರಿ) ತೆರಿಗೆ ಮುಕ್ತವಾಗಿದೆ (80TTB).
7.ಬ್ಯಾಂಕ್ ನೋಟಿಸ್ ಬರದಂತೆ ನೀವು ಏನು ಮಾಡಬೇಕು?
- ಡಿಜಿಟಲ್ ವ್ಯವಹಾರ ರೂಢಿಸಿಕೊಳ್ಳಿ: ಆದಷ್ಟು UPI, ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಅಥವಾ ಚೆಕ್ ಮೂಲಕವೇ ಹಣ ವರ್ಗಾವಣೆ ಮಾಡಿ. ಇದು ಪಾರದರ್ಶಕವಾಗಿರುತ್ತದೆ.
- ದಾಖಲೆಗಳನ್ನು ಇಟ್ಟುಕೊಳ್ಳಿ: ಆಸ್ತಿ ಮಾರಾಟ, ಉಡುಗೊರೆ ಅಥವಾ ಕೃಷಿ ಆದಾಯದ ಹಣವಾಗಿದ್ದರೆ ಅದಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಅಗ್ರಿಮೆಂಟ್ ಅಥವಾ ದಾಖಲೆಗಳನ್ನು ಕನಿಷ್ಠ 8 ವರ್ಷಗಳ ಕಾಲ ಸಂರಕ್ಷಿಸಿಡಿ.
- ಐಟಿಆರ್ (ITR) ಸಲ್ಲಿಸಿ: ನಿಮ್ಮ ಆದಾಯ ತೆರಿಗೆ ಮಿತಿಗಿಂತ ಕಡಿಮೆ ಇದ್ದರೂ ಸಹ, ರಿಟರ್ನ್ಸ್ ಸಲ್ಲಿಸುವುದರಿಂದ ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ವ್ಯವಹಾರಗಳಿಗೆ ಒಂದು ಮಾನ್ಯತೆ ಸಿಗುತ್ತದೆ ಮತ್ತು ಟಿಡಿಎಸ್ ರೀಫಂಡ್ ಪಡೆಯಲು ಸುಲಭವಾಗುತ್ತದೆ.
ತೀರ್ಮಾನ: 2026ರ ಆರ್ಥಿಕ ವರ್ಷವು ಪಾರದರ್ಶಕತೆಗೆ ಹೆಚ್ಚಿನ ಒತ್ತು ನೀಡುತ್ತಿದೆ. ನಿಮ್ಮ ಕಷ್ಟದ ದುಡಿಮೆ ದಂಡದ ರೂಪದಲ್ಲಿ ಹೋಗಬಾರದು ಎಂದರೆ ಈ ಮೇಲಿನ ಮಿತಿಗಳನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು ವ್ಯವಹರಿಸಿ.
ಈ ಮಾಹಿತಿ ನಿಮಗೆ ಉಪಯುಕ್ತವಾಗಿದ್ದರೆ ನಿಮ್ಮ ಕುಟುಂಬ ಮತ್ತು ಸ್ನೇಹಿತರೊಂದಿಗೆ ಹಂಚಿಕೊಳ್ಳಿ. ಹಣಕಾಸಿನ ಬಗ್ಗೆ ಇನ್ನೂ ಹೆಚ್ಚಿನ ಪ್ರಶ್ನೆಗಳಿದ್ದರೆ ಕೆಳಗೆ ಕೇಳಿ!
ಮುಂದಿನ ನಡೆ: ನಿಮ್ಮ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಯಾವುದಾದರೂ ಆದಾಯ ತೆರಿಗೆ ನೋಟಿಸ್ ಬಂದಿದೆಯೇ? ಅಥವಾ ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ಎಷ್ಟು ತೆರಿಗೆ ಬೀಳಬಹುದು ಎಂದು ಲೆಕ್ಕ ಹಾಕಬೇಕೇ? ನಾನು ನಿಮಗೆ ಸಹಾಯ ಮಾಡಬಲ್ಲೆ, ತಿಳಿಸಿ!
ಗಮನಿಸಿ: ಈ ಲೇಖನದಲ್ಲಿ ನೀಡಲಾಗಿರುವ ಮಾಹಿತಿಯು ಕೇವಲ ನಿಮ್ಮ ತಿಳುವಳಿಕೆಗಾಗಿ ಮಾತ್ರ. ಆದಾಯ ತೆರಿಗೆ ನಿಯಮಗಳು ಕಾಲಕಾಲಕ್ಕೆ ಬದಲಾಗಬಹುದು. ಯಾವುದೇ ದೊಡ್ಡ ಮೊತ್ತದ ವ್ಯವಹಾರ ಮಾಡುವ ಮೊದಲು ಅಥವಾ ತೆರಿಗೆ ಪಾವತಿಸುವ ಮೊದಲು ನಿಮ್ಮ ಚಾರ್ಟರ್ಡ್ ಅಕೌಂಟೆಂಟ್ (CA) ಅಥವಾ ಅಧಿಕೃತ ತೆರಿಗೆ ಸಲಹೆಗಾರರನ್ನು ಸಂಪರ್ಕಿಸುವುದು ಉತ್ತಮ.

Mahesh is the founder and editor of Vidyamana.com, a Kannada website dedicated to news, technology updates, and cultural content. With 5 years of experience in digital journalism, he is passionate about providing accurate, engaging, and useful information to his readers.
Mahesh believes in making knowledge accessible to everyone and enjoys exploring new topics, sharing insights, and connecting with the community. His work focuses on regional news, technology trends, and cultural stories that matter to Kannada-speaking audiences.
When not writing or editing, Mahesh enjoys reading, learning about new digital tools, and engaging with his readers to better understand their interests and needs.
Connect with Mahesh
Email: [email protected]
Twitter: @MaheshVidyamana