

ಇಂದಿನ ದಿನಗಳಲ್ಲಿ ಚಿನ್ನದ ಬೆಲೆ ರಾಕೆಟ್ ವೇಗದಲ್ಲಿ ಮುನ್ನುಗ್ಗುತ್ತಿದೆ. ಮಧ್ಯಮ ವರ್ಗದವರಿಗೆ ಹೊಸ ಚಿನ್ನ ಕೊಳ್ಳುವುದು ಕನಸಿನ ಮಾತು. ಆದರೆ, ನಮ್ಮ ಹಿರಿಯರು “ಚಿನ್ನ ಕಷ್ಟ ಕಾಲಕ್ಕೆ ಒದಗುವ ನಿಜವಾದ ಸ್ನೇಹಿತ” ಅಂತ சும்ನೆ ಹೇಳಿಲ್ಲ. ನಿಮ್ಮ ಮನೆಯ ಬೀರುವಿನಲ್ಲಿ ಸುಮ್ಮನೆ ಕುಳಿತಿರುವ ಹಳೆಯ ಒಡವೆಗಳು, ನಿಮ್ಮ ಕಷ್ಟದ ಸಮಯದಲ್ಲಿ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಮೌಲ್ಯದ ಆಸ್ತಿಯಾಗಬಲ್ಲವು ಎಂಬುದು ನಿಮಗೆ ಗೊತ್ತೇ?
ಹೌದು, ನಾವು ಮಾತನಾಡುತ್ತಿರುವುದು ‘ಗೋಲ್ಡ್ ಲೋನ್’ (ಚಿನ್ನದ ಮೇಲಿನ ಸಾಲ) ಬಗ್ಗೆ. ನಿಮ್ಮ ಚಿನ್ನ ಬ್ಯಾಂಕ್ ಲಾಕರ್ನಲ್ಲಿ ಸುರಕ್ಷಿತವಾಗಿರುತ್ತದೆ, ಜೊತೆಗೆ ಕಡಿಮೆ ಬಡ್ಡಿಯಲ್ಲಿ ನಿಮ್ಮ ಕೈಗೆ ತುರ್ತಾಗಿ ಹಣವೂ ಸಿಗುತ್ತದೆ. ಆದರೆ, ಬ್ಯಾಂಕ್ಗೆ ಹೋದ ತಕ್ಷಣ ಕೆಜಿಗಟ್ಟಲೆ ದುಡ್ಡು ಕೊಡುವುದಿಲ್ಲ. ಅದಕ್ಕೂ ಕೆಲವು ಆರ್ಬಿಐ (RBI) ರೂಲ್ಸ್ ಇವೆ. 10 ಗ್ರಾಂ ಚಿನ್ನವಿಟ್ಟರೆ ನಿಜಕ್ಕೂ ಕೈಗೆಷ್ಟು ದುಡ್ಡು ಸಿಗುತ್ತೆ? ತಿಂಗಳಿಗೆ ಬಡ್ಡಿ ಎಷ್ಟು ಕಟ್ಟಬೇಕು? ಎಂಬೆಲ್ಲಾ ಗೊಂದಲಗಳಿಗೆ ಇಲ್ಲಿದೆ ಸರಳ ಉತ್ತರ.
1. ನಿಮ್ಮ ಚಿನ್ನಕ್ಕೆ ಎಷ್ಟು ಸಾಲ ಸಿಗುತ್ತೆ? (LTV ರಹಸ್ಯ)
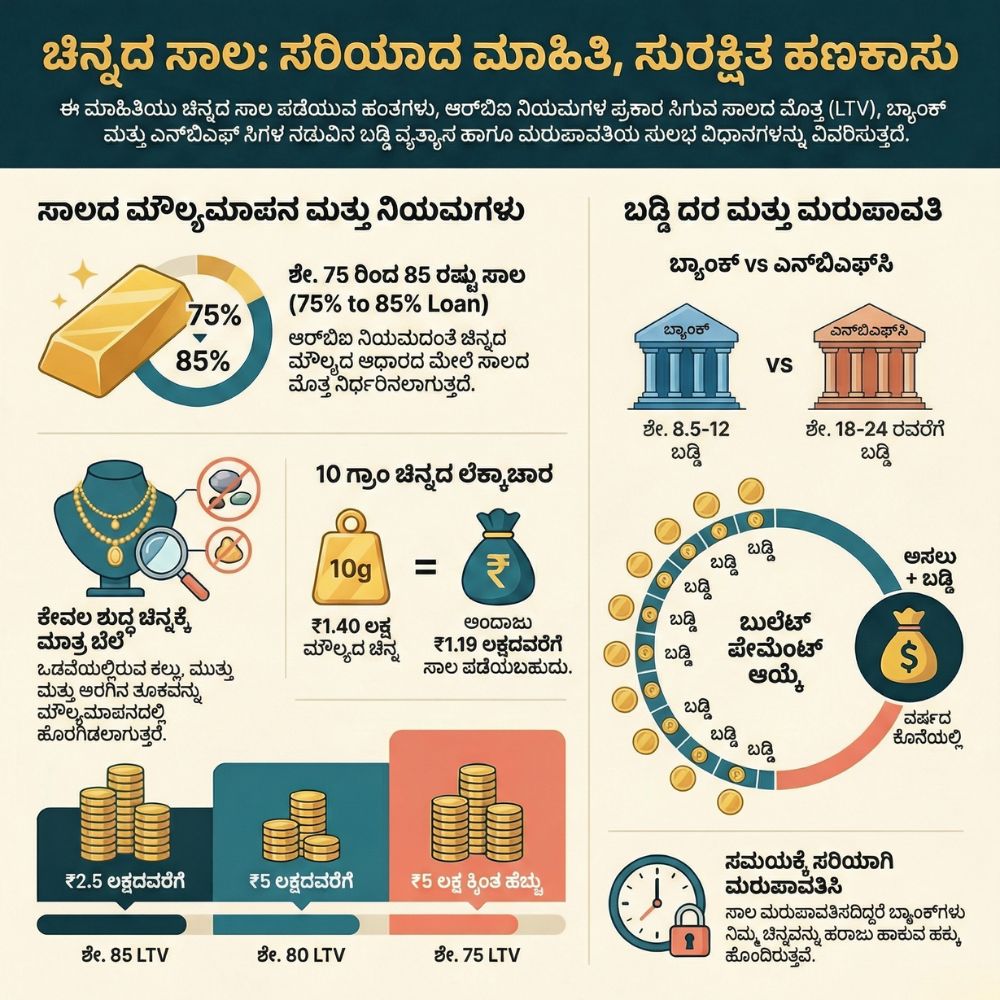
ಬ್ಯಾಂಕ್ಗಳು ನಿಮ್ಮ ಚಿನ್ನದ ಸಂಪೂರ್ಣ ಮೌಲ್ಯದಷ್ಟು ಸಾಲ ನೀಡುವುದಿಲ್ಲ. ಆರ್ಬಿಐ ನಿಯಮದ ಪ್ರಕಾರ ‘ಲೋನ್ ಟು ವ್ಯಾಲ್ಯೂ’ (LTV) ಅನುಪಾತವಿರುತ್ತದೆ. ಅಂದರೆ ಚಿನ್ನದ ಮೌಲ್ಯದ ಇಂತಿಷ್ಟು ಪರ್ಸೆಂಟ್ ಮಾತ್ರ ಸಾಲ ಸಿಗುತ್ತದೆ.
ಪ್ರಸ್ತುತ ನಿಯಮಗಳ ಪ್ರಕಾರ ಸಾಲದ ಮೊತ್ತ ಹೀಗಿದೆ:
- ₹2.5 ಲಕ್ಷದವರೆಗಿನ ಸಾಲಕ್ಕೆ: ಚಿನ್ನದ ಮೌಲ್ಯದ ಶೇ. 85 ರಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ.
- ₹5 ಲಕ್ಷದವರೆಗಿನ ಸಾಲಕ್ಕೆ: ಚಿನ್ನದ ಮೌಲ್ಯದ ಶೇ. 80 ರಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆ.
- ₹5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಸಾಲಕ್ಕೆ: ಚಿನ್ನದ ಮೌಲ್ಯದ ಶೇ. 75 ರಷ್ಟು ಮಾತ್ರ ಸಾಲ ಸಿಗುತ್ತದೆ.
(ಗಮನಿಸಿ: ಈ LTV ಅನುಪಾತಗಳು ಆರ್ಬಿಐ ನಿಯಮಗಳ ಪ್ರಕಾರ ಬದಲಾಗಬಹುದು).
2. ಒಂದು ಸಿಂಪಲ್ ಲೆಕ್ಕಾಚಾರ :
ನಿಮ್ಮ ಬಳಿ 22 ಕ್ಯಾರೆಟ್ನ 10 ಗ್ರಾಂ ತೂಕದ ಚಿನ್ನದ ಸರ ಇದೆ ಅಂದುಕೊಳ್ಳಿ.
- ಇಂದಿನ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಅದರ ಮೌಲ್ಯ ಅಂದಾಜು ₹1.40 ಲಕ್ಷ ಇದೆ ಎಂದು ಭಾವಿಸೋಣ.
- ನಿಯಮದ ಪ್ರಕಾರ ಬ್ಯಾಂಕ್ ನಿಮಗೆ ಈ ಮೌಲ್ಯದ ಶೇ. 85 ರಷ್ಟು, ಅಂದರೆ ಸುಮಾರು ₹1.19 ಲಕ್ಷದವರೆಗೂ ಸಾಲ ನೀಡಬಹುದು.
ನಿಮಗೆ ಎಷ್ಟು ತುರ್ತು ಇದೆಯೋ ಅಷ್ಟೇ ಸಾಲ ಪಡೆಯುವುದು ಜಾಣತನ.
3. ಬಡ್ಡಿ ದರ: ಬ್ಯಾಂಕ್ vs ಇತರೆ ಸಂಸ್ಥೆಗಳು :
ಗೋಲ್ಡ್ ಲೋನ್ನ ಅತಿದೊಡ್ಡ ಪ್ಲಸ್ ಪಾಯಿಂಟ್ ಅಂದ್ರೆ ಪರ್ಸನಲ್ ಲೋನ್ಗಿಂತ ಕಡಿಮೆ ಬಡ್ಡಿ ದರ.
- ಸರ್ಕಾರಿ/ದೊಡ್ಡ ಬ್ಯಾಂಕ್ಗಳು (SBI, HDFC, Canara Bank ಇತ್ಯಾದಿ): ಇಲ್ಲಿ ಬಡ್ಡಿ ದರ ಸಾಮಾನ್ಯವಾಗಿ ವಾರ್ಷಿಕ ಶೇ. 8.5 ರಿಂದ 12 ರವರೆಗೆ ಇರುತ್ತದೆ. ಕೆಲವು ಕಡೆ ಪ್ರೊಸೆಸಿಂಗ್ ಫೀಸ್ ಕೂಡ ತೀರಾ ಕಡಿಮೆ ಇರುತ್ತದೆ.
- ಎನ್ಬಿಎಫ್ಸಿಗಳು (NBFCs – ಮುತ್ತೂಟ್, ಮಣಪ್ಪುರಂ ಇತ್ಯಾದಿ): ಇಲ್ಲಿ ಸಾಲ ಬೇಗ ಸಿಗಬಹುದು, ಆದರೆ ಬಡ್ಡಿ ದರ ಸ್ವಲ್ಪ ಜಾಸ್ತಿ ಇರುತ್ತದೆ (ಕೆಲವೊಮ್ಮೆ ಶೇ. 18 ರಿಂದ 24 ರವರೆಗೂ ಹೋಗಬಹುದು). ಹಾಗಾಗಿ ಸಾಲ ತೆಗೆದುಕೊಳ್ಳುವ ಮುನ್ನ ಬಡ್ಡಿಯನ್ನು ಕಂಪೇರ್ ಮಾಡುವುದು ಬಹಳ ಮುಖ್ಯ.
4. ಸಾಲ ಮರುಪಾವತಿಯ ಸೂಪರ್ ಆಪ್ಷನ್: ‘ಬುಲೆಟ್ ಪೇಮೆಂಟ್’
ಸಾಲ ತಗೊಂಡ್ಮೇಲೆ ಪ್ರತಿ ತಿಂಗಳು ದೊಡ್ಡ ಮೊತ್ತದ EMI ಕಟ್ಟೋಕೆ ಕಷ್ಟ ಆಗುತ್ತಾ? ಚಿಂತೆ ಬೇಡ. ಬ್ಯಾಂಕ್ಗಳು ಒಂದು ಅದ್ಭುತ ಆಯ್ಕೆ ನೀಡುತ್ತವೆ.
- ಆಯ್ಕೆ 1 (EMI): ನೀವು 1 ಲಕ್ಷ ರೂ. ಸಾಲವನ್ನು ಶೇ. 8.7 ರ ಬಡ್ಡಿಗೆ ಒಂದು ವರ್ಷಕ್ಕೆ ತಗೊಂಡ್ರೆ, ತಿಂಗಳಿಗೆ ಸುಮಾರು ₹7,000 ರೂ. EMI ಕಟ್ಟಬೇಕಾಗುತ್ತದೆ.
- ಆಯ್ಕೆ 2 (ಬುಲೆಟ್ ಪೇಮೆಂಟ್): ಇದು ಬೆಸ್ಟ್ ಆಪ್ಷನ್! ನೀವು ಪ್ರತಿ ತಿಂಗಳು ಕೇವಲ ಬಡ್ಡಿಯನ್ನು ಮಾತ್ರ ಕಟ್ಟಬಹುದು. 1 ಲಕ್ಷ ಸಾಲಕ್ಕೆ ತಿಂಗಳಿಗೆ ಕೇವಲ ₹850 ರೂಪಾಯಿ (ಅಂದಾಜು) ಬಡ್ಡಿ ಕಟ್ಟಿದರೆ ಸಾಕು! ಅಸಲು ಹಣವನ್ನು ವರ್ಷದ ಕೊನೆಯಲ್ಲಿ ಒಟ್ಟಿಗೆ ಕಟ್ಟಬಹುದು. (1 ಲಕ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ಸಾಲಕ್ಕೆ ಈ ಆಯ್ಕೆ ತುಂಬಾ ಉಪಯುಕ್ತ).
5. ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಚಿನ್ನ ಚೆಕ್ ಮಾಡೋದು ಹೇಗೆ?
ನೀವು ಒಡವೆ ತಗೊಂಡು ಹೋದಾಗ, ಬ್ಯಾಂಕ್ನವರು ಮೊದಲು ಅದರ ಶುದ್ಧತೆ (Purity) ಚೆಕ್ ಮಾಡ್ತಾರೆ. ನೆನಪಿರಲಿ, ನಿಮ್ಮ ಒಡವೆಯಲ್ಲಿರುವ ಕೆಂಪು ಕಲ್ಲು, ಮುತ್ತು, ಹವಳ, ಅರಗು ಮುಂತಾದವುಗಳ ತೂಕವನ್ನು ಮೈನಸ್ ಮಾಡ್ತಾರೆ. ಕೇವಲ ಶುದ್ಧ ಚಿನ್ನಕ್ಕೆ (22k or 24k) ಮಾತ್ರ ಬೆಲೆ ಕಟ್ಟಿ ಸಾಲ ಕೊಡ್ತಾರೆ. ಹಾಗಾಗಿ ಕಲ್ಲುಗಳಿರುವ ಒಡವೆಗಿಂತ, ಪ್ಲೈನ್ ಚಿನ್ನದ ಒಡವೆಗೆ ಹೆಚ್ಚು ಸಾಲ ಸಿಗುತ್ತದೆ.
ಕೊನೆಯ ಮಾತು :
ಚಿನ್ನದ ಸಾಲ ಸುಲಭವಾಗಿ ಸಿಗುತ್ತದೆ ನಿಜ, ಆದರೆ ಅದನ್ನು ಸರಿಯಾದ ಸಮಯಕ್ಕೆ ಕಟ್ಟದಿದ್ದರೆ ಅಪಾಯ ಕಟ್ಟಿಟ್ಟ ಬುತ್ತಿ. ನೀವು ಬಡ್ಡಿ ಅಥವಾ ಅಸಲು ಕಟ್ಟಲು ವಿಫಲರಾದರೆ, ಬ್ಯಾಂಕ್ನವರು ನೋಟಿಸ್ ನೀಡಿ ನಿಮ್ಮ ಪ್ರೀತಿಯ ಒಡವೆಯನ್ನು ಹರಾಜು (Auction) ಹಾಕುವ ಹಕ್ಕು ಹೊಂದಿರುತ್ತಾರೆ. ಆದ್ದರಿಂದ, ನಿಮ್ಮ ತಾಕತ್ತು ಎಷ್ಟಿದೆಯೋ ಅಷ್ಟೇ ಸಾಲ ಮಾಡಿ, ನೆಮ್ಮದಿಯಾಗಿರಿ!

Mahesh is the founder and editor of Vidyamana.com, a Kannada website dedicated to news, technology updates, and cultural content. With 5 years of experience in digital journalism, he is passionate about providing accurate, engaging, and useful information to his readers.
Mahesh believes in making knowledge accessible to everyone and enjoys exploring new topics, sharing insights, and connecting with the community. His work focuses on regional news, technology trends, and cultural stories that matter to Kannada-speaking audiences.
When not writing or editing, Mahesh enjoys reading, learning about new digital tools, and engaging with his readers to better understand their interests and needs.
Connect with Mahesh
Email: [email protected]
Twitter: @MaheshVidyamana