

ಪ್ರತಿದಿನ ಬೆವರು ಹರಿಸಿ ದುಡಿಯುವ ಪ್ರತಿಯೊಬ್ಬ ಆಟೋ ಚಾಲಕನಿಂದ ಹಿಡಿದು ಸಾಫ್ಟ್ವೇರ್ ಎಂಜಿನಿಯರ್ವರೆಗೆ ಎಲ್ಲರನ್ನೂ ಕಾಡುವ ಒಂದೇ ದೊಡ್ಡ ಭಯವೆಂದರೆ – “ನಾಳೆ ನನಗೆ ಏನಾದರೂ ಆದಲ್ಲಿ, ನನ್ನ ಹೆಂಡತಿ, ಮಕ್ಕಳ ಗತಿಯೇನು?”. ಮಕ್ಕಳ ಶಿಕ್ಷಣ, ಮಗಳ ಮದುವೆ, ಮನೆ ಸಾಲ… ಹೀಗೆ ಪಟ್ಟಿ ಬೆಳೆಯುತ್ತಲೇ ಹೋಗುತ್ತದೆ. ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ಆರ್ಥಿಕ ಭದ್ರತೆ ಒದಗಿಸುವುದು ನಿಮ್ಮ ಮೊದಲ ಆದ್ಯತೆಯಾಗಿದ್ದರೆ, ನೀವು ಖಂಡಿತವಾಗಿಯೂ ಜೀವ ವಿಮೆ (Life Insurance) ಮಾಡಿಸಬೇಕು.
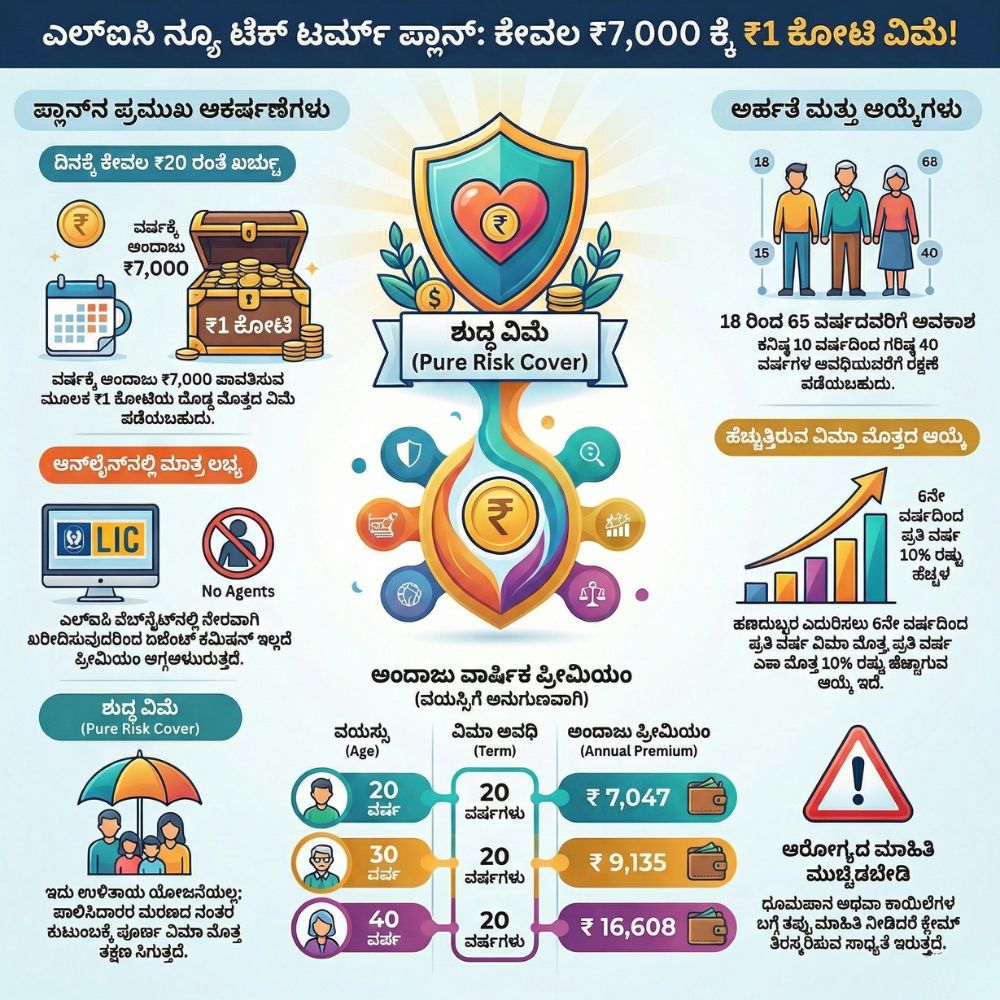
ಆದರೆ, ಮಾರುಕಟ್ಟೆಯಲ್ಲಿರುವ ವಿಮಾ ಯೋಜನೆಗಳನ್ನು ನೋಡಿದರೆ, ಸಾವಿರಾರು ರೂಪಾಯಿ ಪ್ರೀಮಿಯಂ ಕಟ್ಟಬೇಕಾಗುತ್ತದೆ. “ತಿಂಗಳಿಗೆ ಇಷ್ಟೊಂದು ಹಣ ಕಟ್ಟಲು ನನ್ನ ಕೈಲಿ ಸಾಧ್ಯವಿಲ್ಲ” ಎಂದು ವಿಮೆಯಿಂದ ದೂರ ಉಳಿದಿದ್ದೀರಾ? ಹಾಗಾದರೆ ಭಾರತೀಯ ಜೀವ ವಿಮಾ ನಿಗಮ (LIC) ನಿಮಗಾಗಿಯೇ ಒಂದು ಅದ್ಭುತ ಕೊಡುಗೆ ತಂದಿದೆ. ದಿನಕ್ಕೆ ಸರಾಸರಿ 20 ರೂಪಾಯಿ (ಅಂದರೆ ವರ್ಷಕ್ಕೆ ಕೇವಲ 7,000 ರೂ.) ಖರ್ಚು ಮಾಡಿದರೆ, ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ಬರೋಬ್ಬರಿ 1 ಕೋಟಿ ರೂಪಾಯಿಗಳ ಆರ್ಥಿಕ ರಕ್ಷಣೆ ಸಿಗುತ್ತದೆ! ಹೌದು, ಇದು ಸತ್ಯ. ಬನ್ನಿ, ಇದರ ಹಿಂದಿರುವ ಅಸಲಿ ‘ಸೀಕ್ರೆಟ್’ ಏನು ಎಂದು ತಿಳಿಯೋಣ.
ಏಜೆಂಟ್ಗಳು ಈ ಪ್ಲಾನ್ ಬಗ್ಗೆ ಯಾಕೆ ಹೇಳುವುದಿಲ್ಲ ಗೊತ್ತಾ?
ಸಾಮಾನ್ಯವಾಗಿ ನಾವು ಎಲ್ಐಸಿ ಪಾಲಿಸಿ ತೆಗೆದುಕೊಳ್ಳಬೇಕಾದರೆ ಏಜೆಂಟ್ಗಳನ್ನು ಸಂಪರ್ಕಿಸುತ್ತೇವೆ. ಆದರೆ ನೀವು ಅವರ ಹತ್ತಿರ ಹೋಗಿ “ಕಡಿಮೆ ದುಡ್ಡಿಗೆ 1 ಕೋಟಿ ವಿಮೆ ಕೊಡಿ” ಎಂದರೆ, ಅವರು ಹೆಚ್ಚಾಗಿ “ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್” (Term Insurance) ಬಗ್ಗೆ ಹೇಳುವುದಿಲ್ಲ. ಬದಲಾಗಿ, ಹಣ ವಾಪಸ್ ಬರುವ (Endowment/Money Back) ಪಾಲಿಸಿಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುವಂತೆ ಒತ್ತಾಯಿಸುತ್ತಾರೆ.
ಯಾಕೆ ಗೊತ್ತಾ? ಎಲ್ಐಸಿ ನ್ಯೂ ಟೆಕ್ ಟರ್ಮ್ ಪ್ಲಾನ್ (LIC New Tech Term Plan) ಎಂಬುದು ಕೇವಲ ಆನ್ಲೈನ್ನಲ್ಲಿ ಮಾತ್ರ ಲಭ್ಯವಿರುವ ಪಾಲಿಸಿಯಾಗಿದೆ. ಇದನ್ನು ನೀವು ನೇರವಾಗಿ ಎಲ್ಐಸಿ ವೆಬ್ಸೈಟ್ನಲ್ಲಿ ಖರೀದಿಸಬೇಕು. ಇಲ್ಲಿ ಯಾವುದೇ ಮಧ್ಯವರ್ತಿಗಳಿಲ್ಲ. ಆದ್ದರಿಂದ ಏಜೆಂಟ್ಗಳಿಗೆ ಈ ಪಾಲಿಸಿಯಲ್ಲಿ ಯಾವುದೇ ಕಮಿಷನ್ ಸಿಗುವುದಿಲ್ಲ. ಇದೇ ಕಾರಣಕ್ಕೆ ಬಹುತೇಕ ಏಜೆಂಟ್ಗಳು ಈ ಸೂಪರ್ ಹಿಟ್ ಪ್ಲಾನ್ ಬಗ್ಗೆ ಗ್ರಾಹಕರಿಗೆ ಮಾಹಿತಿಯನ್ನೇ ನೀಡುವುದಿಲ್ಲ!
ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಅಂದರೆ ಏನು? ಇದು ಏಕೆ ಇಷ್ಟೊಂದು ಅಗ್ಗ?
ಜೀವ ವಿಮೆಯಲ್ಲಿ ಎರಡು ಮುಖ್ಯ ವಿಧಗಳಿವೆ:
- ಉಳಿತಾಯ + ವಿಮೆ (Endowment): ಇದರಲ್ಲಿ ನೀವು ಹೆಚ್ಚು ಪ್ರೀಮಿಯಂ ಕಟ್ಟುತ್ತೀರಿ. ಪಾಲಿಸಿ ಅವಧಿ ಮುಗಿದ ನಂತರ ನೀವು ಕಟ್ಟಿದ ಹಣದ ಜೊತೆ ಬಡ್ಡಿ (Bonus) ಸೇರಿ ವಾಪಸ್ ಸಿಗುತ್ತದೆ. ಆದರೆ ಇಲ್ಲಿ ವಿಮಾ ಮೊತ್ತ (ಲೈಫ್ ಕವರ್) ಕಡಿಮೆಯಿರುತ್ತದೆ.
- ಶುದ್ಧ ವಿಮೆ (Term Insurance): ಇದು ಕೇವಲ ರಕ್ಷಣಾ ಕವಚ. ಇಲ್ಲಿ ನೀವು ಕಟ್ಟುವ ಹಣ ಅತ್ಯಂತ ಕಡಿಮೆ, ಆದರೆ ವಿಮಾ ಮೊತ್ತ ಕೋಟಿಗಟ್ಟಲೆ ಇರುತ್ತದೆ.
- ನಿಯಮ: ಪಾಲಿಸಿ ಅವಧಿಯಲ್ಲಿ ಪಾಲಿಸಿದಾರರು ಮರಣ ಹೊಂದಿದರೆ, ಆ ಇಡೀ 1 ಕೋಟಿ ರೂಪಾಯಿ ಅವರ ಕುಟುಂಬಕ್ಕೆ (ನಾಮಿನಿಗೆ) ತಕ್ಷಣ ಸಿಗುತ್ತದೆ. ಇದರಿಂದ ಕುಟುಂಬ ಬೀದಿಗೆ ಬೀಳುವುದು ತಪ್ಪುತ್ತದೆ.
- ಗಮನಿಸಿ: ಪಾಲಿಸಿ ಅವಧಿ ಮುಗಿಯುವವರೆಗೆ ವ್ಯಕ್ತಿ ಬದುಕಿದ್ದರೆ, ಕಟ್ಟಿದ ಹಣ ವಾಪಸ್ ಬರುವುದಿಲ್ಲ. ಇದು ಕೇವಲ ರಿಸ್ಕ್ ಕವರ್ ಮಾಡುವ ಪ್ಲಾನ್. ಕಾರ್ ಇನ್ಶೂರೆನ್ಸ್ ತರಹ, ಏನೂ ಆಗದಿದ್ದರೆ ಹಣ ಬರಲ್ಲ, ಆದರೆ ಆಕ್ಸಿಡೆಂಟ್ ಆದರೆ ಪೂರ್ತಿ ಹಣ ಸಿಗುತ್ತದೆ. ಇದೇ ಕಾರಣಕ್ಕೆ ಇದರ ಪ್ರೀಮಿಯಂ ತುಂಬಾ ಕಡಿಮೆ ಇರುತ್ತದೆ.
ಯಾರೆಲ್ಲಾ ಈ ಪಾಲಿಸಿ ತೆಗೆದುಕೊಳ್ಳಬಹುದು? (ಅರ್ಹತೆಗಳು)
ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ಇಷ್ಟೊಂದು ದೊಡ್ಡ ಭದ್ರತೆ ನೀಡುವ ಈ ಪಾಲಿಸಿಗೆ ಯಾರೆಲ್ಲಾ ಅರ್ಹರು ಎಂದು ನೋಡಿ:
- ವಯಸ್ಸು: 18 ವರ್ಷ ತುಂಬಿದ ಯುವಕರಿಂದ ಹಿಡಿದು 65 ವರ್ಷದ ಹಿರಿಯರವರೆಗೆ ಯಾರು ಬೇಕಾದರೂ ತೆಗೆದುಕೊಳ್ಳಬಹುದು.
- ವಿಮಾ ಮೊತ್ತ: ಈ ಪ್ಲಾನ್ನಲ್ಲಿ ನೀವು ಕನಿಷ್ಠ 50 ಲಕ್ಷ ರೂ.ಗಳ ವಿಮೆ ಮಾಡಿಸಲೇಬೇಕು. ಗರಿಷ್ಠ ಮಿತಿಯಿಲ್ಲ (ನಿಮ್ಮ ಆದಾಯಕ್ಕೆ ತಕ್ಕಂತೆ 1 ಕೋಟಿ, 2 ಕೋಟಿ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚು ಪಡೆಯಬಹುದು).
- ರಕ್ಷಣೆಯ ಅವಧಿ: ಕನಿಷ್ಠ 10 ವರ್ಷದಿಂದ ಗರಿಷ್ಠ 40 ವರ್ಷಗಳವರೆಗೆ ನೀವು ರಕ್ಷಣೆ ಪಡೆಯಬಹುದು. (ಗರಿಷ್ಠ 80 ವರ್ಷ ವಯಸ್ಸಿನವರೆಗೆ ರಕ್ಷಣೆ ಸಿಗುತ್ತದೆ).
- ಹೆಚ್ಚುವರಿ ರಿಯಾಯಿತಿ:
- ಮಹಿಳೆಯರು: ಮಹಿಳೆಯರಿಗೆ ಪ್ರೀಮಿಯಂ ದರದಲ್ಲಿ ವಿಶೇಷ ರಿಯಾಯಿತಿ ಇದೆ.
- ಧೂಮಪಾನ ಮಾಡದವರು (Non-smokers): ನೀವು ಸಿಗರೇಟು, ಬೀಡಿ ಸೇದದವರಾಗಿದ್ದರೆ, ನಿಮಗೂ ಪ್ರೀಮಿಯಂ ಕಡಿಮೆ ಇರುತ್ತದೆ.
ಡೆತ್ ಬೆನಿಫಿಟ್: ಹಣ ಪಡೆಯಲು ಎರಡು ಆಕರ್ಷಕ ಆಯ್ಕೆಗಳು
ಒಂದು ವೇಳೆ ಪಾಲಿಸಿದಾರರು ಮರಣ ಹೊಂದಿದರೆ, ಅವರ ಕುಟುಂಬಕ್ಕೆ ಹಣ ಹೇಗೆ ಸಿಗಬೇಕು ಎಂಬುದನ್ನು ನೀವೇ ನಿರ್ಧರಿಸಬಹುದು:
- ಲೆವೆಲ್ ಸಮ್ ಅಶ್ಯೂರ್ಡ್ (Level Sum Assured): ನೀವು 1 ಕೋಟಿ ವಿಮೆ ಮಾಡಿಸಿದರೆ, ಪಾಲಿಸಿಯ ಕೊನೆಯವರೆಗೂ ಅದು 1 ಕೋಟಿಯೇ ಆಗಿರುತ್ತದೆ.
- ಹೆಚ್ಚುತ್ತಿರುವ ವಿಮಾ ಮೊತ್ತ (Increasing Sum Assured): ಇದು ಅತ್ಯಂತ ಬುದ್ಧಿವಂತಿಕೆಯ ಆಯ್ಕೆ. ಹೆಚ್ಚುತ್ತಿರುವ ಹಣದುಬ್ಬರವನ್ನು ಎದುರಿಸಲು ಇದು ಸಹಾಯ ಮಾಡುತ್ತದೆ. ಇದರಲ್ಲಿ ಮೊದಲ 5 ವರ್ಷ ವಿಮಾ ಮೊತ್ತ 1 ಕೋಟಿ ಇರುತ್ತದೆ. ನಂತರ 6ನೇ ವರ್ಷದಿಂದ ಪ್ರತಿ ವರ್ಷ ಶೇ. 10% ರಷ್ಟು ಹೆಚ್ಚಾಗುತ್ತಾ ಹೋಗುತ್ತದೆ. ಅಂದರೆ, ನೀವು 1 ಕೋಟಿಗೆ ಪ್ಲಾನ್ ತಗೊಂಡ್ರೂ, 15ನೇ ವರ್ಷದ ವೇಳೆಗೆ ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ಸಿಗುವ ವಿಮಾ ಮೊತ್ತ 2 ಕೋಟಿ ರೂ. ಆಗಿರುತ್ತದೆ! (ಆದರೆ ಪ್ರೀಮಿಯಂ ಸ್ವಲ್ಪ ಹೆಚ್ಚಿರುತ್ತದೆ).
ಪ್ರೀಮಿಯಂ ಲೆಕ್ಕಾಚಾರ ಹೇಗಿರುತ್ತದೆ? (ಲೈವ್ ಉದಾಹರಣೆ)
20 ವರ್ಷಗಳ ಅವಧಿಗೆ, 1 ಕೋಟಿ ರೂಪಾಯಿ ವಿಮೆಗೆ (ಧೂಮಪಾನ ಮಾಡದ ಪುರುಷರಿಗೆ) ವಾರ್ಷಿಕ ಅಂದಾಜು ಎಷ್ಟು ಖರ್ಚಾಗುತ್ತದೆ ಎಂದು ಇಲ್ಲಿ ನೋಡಿ:
| ವ್ಯಕ್ತಿಯ ವಯಸ್ಸು | ಪಾಲಿಸಿ ಅವಧಿ | ವಿಮಾ ಮೊತ್ತ | ಅಂದಾಜು ವಾರ್ಷಿಕ ಪ್ರೀಮಿಯಂ* (ತೆರಿಗೆ ರಹಿತ) |
| 20 ವರ್ಷ | 20 ವರ್ಷಗಳು | 1 ಕೋಟಿ ರೂ. | ₹ 7,047 |
| 30 ವರ್ಷ | 20 ವರ್ಷಗಳು | 1 ಕೋಟಿ ರೂ. | ₹ 9,135 |
| 40 ವರ್ಷ | 20 ವರ್ಷಗಳು | 1 ಕೋಟಿ ರೂ. | ₹ 16,608 (Level option) |
| 40 ವರ್ಷ | 20 ವರ್ಷಗಳು | 1 ಕೋಟಿ ರೂ. | ₹ 27,846 (Increasing Option) |
(ಸೂಚನೆ: ಮೇಲಿನ ಪ್ರೀಮಿಯಂ ಮೊತ್ತಗಳು ಅಂದಾಜು ಮಾತ್ರ. ಇದಕ್ಕೆ ಜಿಎಸ್ಟಿ (GST) ಸೇರಿಸಲಾಗುತ್ತದೆ. ನಿಮ್ಮ ಆರೋಗ್ಯ ಮತ್ತು ಇತರೆ ರೈಡರ್ಗಳನ್ನು ಅವಲಂಬಿಸಿ ಸ್ವಲ್ಪ ಬದಲಾಗಬಹುದು).
ಖರೀದಿಸುವುದು ಹೇಗೆ? ಎಚ್ಚರ!
ಈ ಪಾಲಿಸಿಯನ್ನು ನೀವು ಎಲ್ಐಸಿಯ ಅಧಿಕೃತ ವೆಬ್ಸೈಟ್ (www.licindia.in) ಮೂಲಕ ಮಾತ್ರ ಖರೀದಿಸಬಹುದು. ನಿಮ್ಮ ಮೊಬೈಲ್ ಅಥವಾ ಲ್ಯಾಪ್ಟಾಪ್ ಬಳಸಿ ಸುಲಭವಾಗಿ ಫಾರ್ಮ್ ತುಂಬಬಹುದು. ಯಾವುದೇ ಥರ್ಡ್-ಪಾರ್ಟಿ ಆ್ಯಪ್ಗಳು ಅಥವಾ ಏಜೆಂಟ್ಗಳನ್ನು ನಂಬಬೇಡಿ.
ತುಂಬಾ ಮುಖ್ಯವಾದ ಸಲಹೆ (Warning):
ಇದು ಆನ್ಲೈನ್ ಪ್ರಕ್ರಿಯೆಯಾಗಿರುವುದರಿಂದ, ಅರ್ಜಿ ಸಲ್ಲಿಸುವಾಗ ನಿಮ್ಮ ಆರೋಗ್ಯದ ಬಗ್ಗೆ ಯಾವುದೇ ಮಾಹಿತಿಯನ್ನು ಮುಚ್ಚಿಡಬೇಡಿ. ನಿಮಗೆ ಧೂಮಪಾನ, ಮದ್ಯಪಾನ ಅಭ್ಯಾಸವಿದ್ದರೆ, ಅಥವಾ ಬಿಪಿ, ಶುಗರ್, ಯಾವುದೇ ಹಳೆಯ ಕಾಯಿಲೆಗಳಿದ್ದರೆ ಪ್ರಾಮಾಣಿಕವಾಗಿ ನಮೂದಿಸಿ. ಪ್ರೀಮಿಯಂ ಕಡಿಮೆಯಾಗುತ್ತದೆ ಎಂದು ಸುಳ್ಳು ಮಾಹಿತಿ ನೀಡಿದರೆ, ಭವಿಷ್ಯದಲ್ಲಿ ದೇವರು ಬೇಡದ ಘಟನೆ ನಡೆದು ನಿಮ್ಮ ಕುಟುಂಬ ಹಣ ಕ್ಲೇಮ್ (Death Claim) ಮಾಡಿದಾಗ, ಎಲ್ಐಸಿ ತನಿಖೆ ನಡೆಸಿ ನಿಮ್ಮ ಸುಳ್ಳನ್ನು ಪತ್ತೆ ಹಚ್ಚಿದರೆ ಕ್ಲೇಮ್ ತಿರಸ್ಕರಿಸಬಹುದು. ಆಗ ನಿಮ್ಮ ಕುಟುಂಬಕ್ಕೆ ಬಿಡಿಗಾಸೂ ಸಿಗುವುದಿಲ್ಲ. ನೆನಪಿಡಿ, ನೀವು ಈ ಪಾಲಿಸಿ ಮಾಡುತ್ತಿರುವುದೇ ನಿಮ್ಮ ಕುಟುಂಬದ ಭವಿಷ್ಯಕ್ಕಾಗಿ, ಅದನ್ನು ಮೋಸದಿಂದ ಹಾಳು ಮಾಡಿಕೊಳ್ಳಬೇಡಿ.
ತೀರ್ಮಾನ:
ಕೇವಲ ₹7-10 ಸಾವಿರ ವಾರ್ಷಿಕ ಪ್ರೀಮಿಯಂನಲ್ಲಿ ₹1 ಕೋಟಿಯ ಭದ್ರತೆ ಸಿಗುವುದು ಸುಮ್ಮನೆ ಮಾತಲ್ಲ. ಇದು ನಿಜಕ್ಕೂ ಎಲ್ಐಸಿ ನೀಡಿರುವ ಅತ್ಯುತ್ತಮ ಕೊಡುಗೆ. ಇಂದೇ ಎಲ್ಐಸಿ ವೆಬ್ಸೈಟ್ಗೆ ಭೇಟಿ ನೀಡಿ, ನಿಮ್ಮ ವಯಸ್ಸಿಗೆ ತಕ್ಕ ಪ್ರೀಮಿಯಂ ಲೆಕ್ಕ ಹಾಕಿ ಮತ್ತು ನಿಮ್ಮ ಕುಟುಂಬದ ಭವಿಷ್ಯವನ್ನು ಇಂದೇ ಸುರಕ್ಷಿತಗೊಳಿಸಿ!

Mahesh is the founder and editor of Vidyamana.com, a Kannada website dedicated to news, technology updates, and cultural content. With 5 years of experience in digital journalism, he is passionate about providing accurate, engaging, and useful information to his readers.
Mahesh believes in making knowledge accessible to everyone and enjoys exploring new topics, sharing insights, and connecting with the community. His work focuses on regional news, technology trends, and cultural stories that matter to Kannada-speaking audiences.
When not writing or editing, Mahesh enjoys reading, learning about new digital tools, and engaging with his readers to better understand their interests and needs.
Connect with Mahesh
Email: [email protected]
Twitter: @MaheshVidyamana