

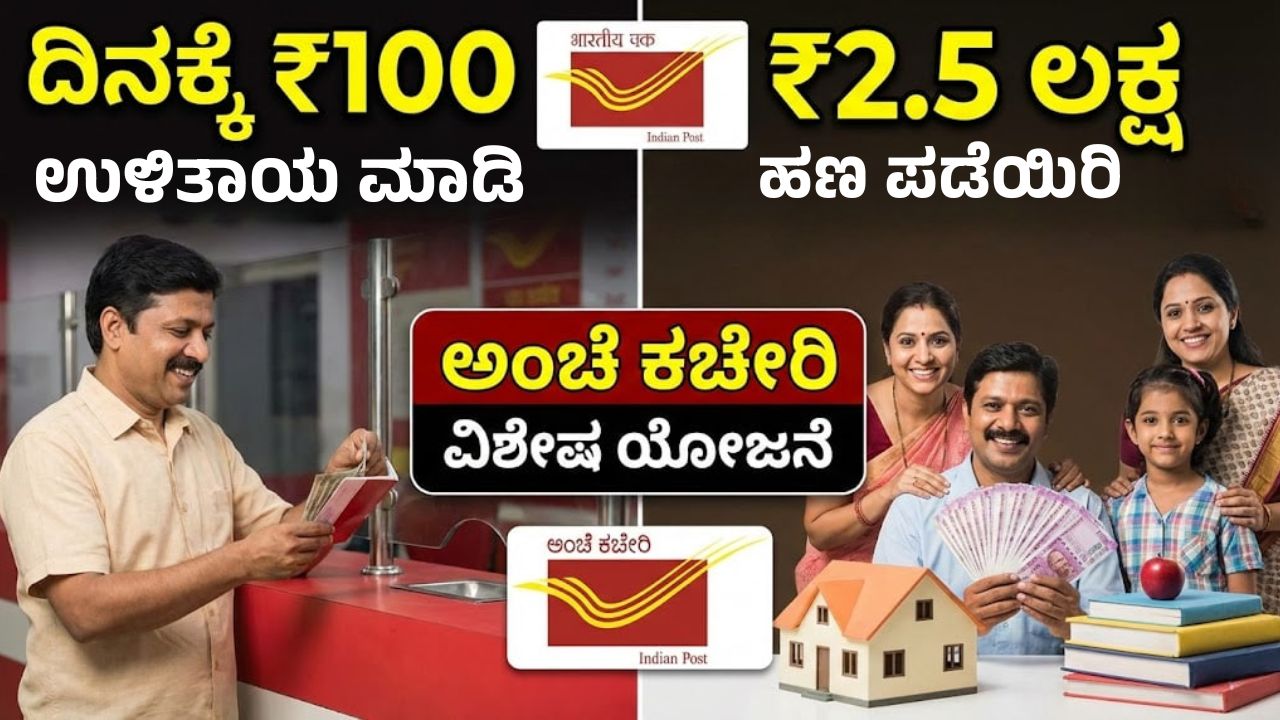
ಹನಿ ಹನಿ ಕೂಡಿದರೆ ಹಳ್ಳ ಎಂಬ ಗಾದೆ ಮಾತನ್ನು ನಾವೆಲ್ಲರೂ ಕೇಳಿದ್ದೇವೆ. ಆದರೆ ಅದನ್ನು ನಿಜ ಜೀವನದಲ್ಲಿ ಅಳವಡಿಸಿಕೊಳ್ಳುವುದು ಹೇಗೆ ಎಂಬ ಪ್ರಶ್ನೆ ಅನೇಕರಲ್ಲಿರುತ್ತದೆ. ಕಷ್ಟಪಟ್ಟು ದುಡಿದ ಹಣವನ್ನು ಸುರಕ್ಷಿತವಾಗಿರಿಸಿ, ಅದಕ್ಕೆ ಉತ್ತಮ ಲಾಭ ಪಡೆಯುವುದು ಇಂದಿನ ತುರ್ತು ಅಗತ್ಯವಾಗಿದೆ.
ನಿಮ್ಮ ಈ ಚಿಂತೆಗೆ ಭಾರತೀಯ ಅಂಚೆ ಇಲಾಖೆ (India Post) ಒಂದು ಅದ್ಭುತ ಪರಿಹಾರವನ್ನು ತಂದಿದೆ. ಅದೇ “ಅಂಚೆ ಕಚೇರಿ ರಿಕರಿಂಗ್ ಡಿಪಾಸಿಟ್ (RD)” ಯೋಜನೆ. ಇದನ್ನು ಸರಳ ಭಾಷೆಯಲ್ಲಿ ಹೇಳಬೇಕೆಂದರೆ, ಇದೊಂದು ಸರ್ಕಾರಿ ಭರವಸೆಯ “ಪಿಗ್ಗಿ ಬ್ಯಾಂಕ್” (ಹುಂಡಿ) ಇದ್ದಂತೆ!
ನೀವು ಪ್ರತಿದಿನ ಚಹಾ-ಕಾಫಿಗೋ ಅಥವಾ ಇನ್ಯಾವುದೋ ಸಣ್ಣಪುಟ್ಟ ಖರ್ಚಿಗೋ ₹100 ಖರ್ಚು ಮಾಡುತ್ತಿರಬಹುದು. ಅದೇ ₹100 ನ್ನು ಈ ಯೋಜನೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದರೆ, ಕೆಲವೇ ವರ್ಷಗಳಲ್ಲಿ ನೀವು ಲಕ್ಷಾಧಿಪತಿಯಾಗಬಹುದು. ಅದು ಹೇಗೆ? ಇಲ್ಲಿದೆ ಸಂಪೂರ್ಣ ಮಾಹಿತಿ.

ಏನಿದು ಅಂಚೆ ಕಚೇರಿಯ ‘ಸೂಪರ್ ಹಿಟ್’ RD ಯೋಜನೆ?
ಅಂಚೆ ಕಚೇರಿಯ ರಿಕರಿಂಗ್ ಡಿಪಾಸಿಟ್ (RD) ಒಂದು ಮಧ್ಯಮ ಅವಧಿಯ ಉಳಿತಾಯ ಯೋಜನೆಯಾಗಿದೆ. ಇದು ಸಂಪೂರ್ಣವಾಗಿ ಕೇಂದ್ರ ಸರ್ಕಾರದ ಬೆಂಬಲಿತ ಯೋಜನೆಯಾಗಿದ್ದು, ನಿಮ್ಮ ಒಂದೊಂದು ರೂಪಾಯಿಗೂ ನೂರು ಪ್ರತಿಶತ ಸುರಕ್ಷತೆ ಇರುತ್ತದೆ.
- ಅವಧಿ: ಈ ಯೋಜನೆಯ ಅವಧಿ 5 ವರ್ಷಗಳು (60 ತಿಂಗಳುಗಳು).
- ಬಡ್ಡಿ ದರ: ಪ್ರಸ್ತುತ (ಏಪ್ರಿಲ್ 2024 ರ ಪ್ರಕಾರ) ಈ ಯೋಜನೆಗೆ ವಾರ್ಷಿಕ 6.7% ಬಡ್ಡಿ ದರವನ್ನು ನೀಡಲಾಗುತ್ತಿದೆ. ವಿಶೇಷವೆಂದರೆ, ಈ ಬಡ್ಡಿಯು ಪ್ರತಿ ಮೂರು ತಿಂಗಳಿಗೊಮ್ಮೆ ನಿಮ್ಮ ಅಸಲಿಗೆ ಸೇರ್ಪಡೆಯಾಗುತ್ತಾ ಹೋಗುತ್ತದೆ (Quarterly Compounding). ಇದರಿಂದ ನಿಮ್ಮ ಹಣ ವೇಗವಾಗಿ ಬೆಳೆಯುತ್ತದೆ.
ದಿನಕ್ಕೆ ₹100 ಉಳಿಸಿದರೆ ₹2.5 ಲಕ್ಷ ಸಿಗುವುದು ಹೇಗೆ? (ಲೆಕ್ಕಾಚಾರ ಇಲ್ಲಿದೆ)
ಈ ಯೋಜನೆಯ ಮ್ಯಾಜಿಕ್ ಇರುವುದೇ ಇಲ್ಲಿ. ನೀವು ದೊಡ್ಡ ಮೊತ್ತವನ್ನು ಒಂದೇ ಬಾರಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕಿಲ್ಲ.
- ನಿಮ್ಮ ಹೂಡಿಕೆ: ನೀವು ದಿನಕ್ಕೆ ಕೇವಲ ₹100 ಉಳಿಸಲು ನಿರ್ಧರಿಸಿದ್ದೀರಿ ಎಂದುಕೊಳ್ಳೋಣ.
- ಮಾಸಿಕ ಉಳಿತಾಯ: ಇದು ತಿಂಗಳಿಗೆ ₹3,000 ಆಗುತ್ತದೆ (₹100 x 30 ದಿನಗಳು).
- ಒಟ್ಟು ಹೂಡಿಕೆ (5 ವರ್ಷಗಳಲ್ಲಿ): ನೀವು ಪ್ರತಿ ತಿಂಗಳು ₹3,000 ದಂತೆ 60 ತಿಂಗಳುಗಳ ಕಾಲ ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಜಮಾ ಮಾಡುತ್ತೀರಿ. ಅಂದರೆ, ನಿಮ್ಮ ಕೈಯಿಂದ ನೀವು ತುಂಬಿದ ಒಟ್ಟು ಹಣ ₹1,80,000.
- ಬಡ್ಡಿಯ ಲಾಭ: 6.7% ಚಕ್ರಬಡ್ಡಿಯ ಪ್ರಕಾರ, 5 ವರ್ಷಗಳ ನಂತರ ನಿಮಗೆ ಸುಮಾರು ₹33,936 ಬಡ್ಡಿಯ ರೂಪದಲ್ಲಿ ಸಿಗುತ್ತದೆ.
- ಕೈಗೆ ಸಿಗುವ ಒಟ್ಟು ಮೊತ್ತ (Maturity Amount): 5 ವರ್ಷಗಳು ಪೂರ್ಣಗೊಂಡ ನಂತರ, ನಿಮ್ಮ ಅಸಲು ಮತ್ತು ಬಡ್ಡಿ ಸೇರಿ ಒಟ್ಟು ₹2,13,936 (ಸುಮಾರು 2.14 ಲಕ್ಷ) ನಿಮ್ಮ ಕೈಸೇರುತ್ತದೆ!
₹2.5 ಲಕ್ಷ ಪಡೆಯುವುದು ಹೇಗೆ? ಮೇಲಿನ ಲೆಕ್ಕಾಚಾರ 5 ವರ್ಷಗಳಿಗೆ. ಒಂದು ವೇಳೆ ನಿಮಗೆ ಹಣದ ತುರ್ತು ಅಗತ್ಯವಿಲ್ಲದಿದ್ದರೆ, ಈ ಪಕ್ವವಾದ ಮೊತ್ತವನ್ನು (Maturity Amount) ಮತ್ತೆ ಅಂಚೆ ಕಚೇರಿಯಲ್ಲೇ ಫಿಕ್ಸ್ಡ್ ಡೆಪಾಸಿಟ್ (FD) ಮಾಡಿದರೆ ಅಥವಾ RD ಖಾತೆಯನ್ನು ವಿಸ್ತರಿಸಿದರೆ, ಮುಂದಿನ ಒಂದೆರಡು ವರ್ಷಗಳಲ್ಲಿ ನಿಮ್ಮ ಮೊತ್ತವು ಬಡ್ಡಿ ಸೇರಿ ಸುಲಭವಾಗಿ ₹2.5 ಲಕ್ಷದ ಗಡಿಯನ್ನು ತಲುಪುತ್ತದೆ.
ಈ ಯೋಜನೆಯ ಅದ್ಭುತ ಪ್ರಯೋಜನಗಳು ಇಲ್ಲಿವೆ:
- ಎಲ್ಲರಿಗೂ ಕೈಗೆಟುಕುವ ಯೋಜನೆ: ಕೇವಲ ತಿಂಗಳಿಗೆ ₹100 ರಿಂದ ಹೂಡಿಕೆಯನ್ನು ಪ್ರಾರಂಭಿಸಬಹುದು. ಗರಿಷ್ಠ ಮಿತಿ ಇಲ್ಲ, ನಿಮ್ಮ ಶಕ್ತಿಗನುಸಾರ ಎಷ್ಟು ಬೇಕಾದರೂ ಹೂಡಿಕೆ ಮಾಡಿ.
- ಸಂಪೂರ್ಣ ಸುರಕ್ಷತೆ: ಇದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಯೋಜನೆಯಾಗಿರುವುದರಿಂದ ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳ ಭಯವಿರುವುದಿಲ್ಲ. ನಿಮ್ಮ ಹಣ ಸಂಪೂರ್ಣ ಸುರಕ್ಷಿತ.
- ತುರ್ತು ಸಾಲ ಸೌಲಭ್ಯ: ನಿಮಗೆ ಹಣದ ತುರ್ತು ಅಗತ್ಯ ಬಂದರೆ, ಖಾತೆ ತೆರೆದ ಒಂದು ವರ್ಷದ ನಂತರ ನಿಮ್ಮ ಜಮಾ ಮೊತ್ತದ 50% ರಷ್ಟು ಸಾಲವನ್ನು (Loan) ಪಡೆಯಬಹುದು.
- ಖಾತೆ ತೆರೆಯುವುದು ಯಾರು?: 18 ವರ್ಷ ಮೇಲ್ಪಟ್ಟ ಯಾವುದೇ ಭಾರತೀಯ ಪ್ರಜೆ ಖಾತೆ ತೆರೆಯಬಹುದು. 10 ವರ್ಷ ಮೇಲ್ಪಟ್ಟ ಮಕ್ಕಳ ಹೆಸರಿನಲ್ಲಿಯೂ ಖಾತೆ ತೆರೆಯಬಹುದು (ಪೋಷಕರ ಉಸ್ತುವಾರಿಯಲ್ಲಿ). ಜಂಟಿ ಖಾತೆ (Joint Account) ಸೌಲಭ್ಯವೂ ಇದೆ.
- ಅವಧಿಗೂ ಮುನ್ನ ಮುಕ್ತಾಯ: ಅನಿವಾರ್ಯ ಕಾರಣಗಳಿದ್ದರೆ, ಖಾತೆ ತೆರೆದ 3 ವರ್ಷಗಳ ನಂತರ ನೀವು ಖಾತೆಯನ್ನು ಮುಚ್ಚಿ ಹಣ ಪಡೆಯಬಹುದು (ಆದರೆ ಇದಕ್ಕೆ ಕೆಲವು ನಿಯಮಗಳು ಅನ್ವಯಿಸುತ್ತವೆ).
ಖಾತೆ ತೆರೆಯಲು ಬೇಕಾಗುವ ದಾಖಲೆಗಳು:
ನಿಮ್ಮ ಹತ್ತಿರದ ಯಾವುದೇ ಅಂಚೆ ಕಚೇರಿಗೆ ಭೇಟಿ ನೀಡಿ ಈ ಖಾತೆ ತೆರೆಯಬಹುದು.
- ನಿಗದಿತ ಅರ್ಜಿ ನಮೂನೆ (ಅಂಚೆ ಕಚೇರಿಯಲ್ಲಿ ಸಿಗುತ್ತದೆ).
- ಎರಡು ಇತ್ತೀಚಿನ ಪಾಸ್ಪೋರ್ಟ್ ಅಳತೆಯ ಫೋಟೋಗಳು.
- ಗುರುತಿನ ಚೀಟಿ ಮತ್ತು ವಿಳಾಸದ ಪುರಾವೆ (ಆಧಾರ್ ಕಾರ್ಡ್ / ಪ್ಯಾನ್ ಕಾರ್ಡ್ ಕಡ್ಡಾಯ).
- ಮೊದಲ ಕಂತಿನ ಹಣ (ನಗದು ಅಥವಾ ಚೆಕ್ ಮೂಲಕ).
ಸ್ನೇಹಿತರೇ, ನಾಳೆಯ ಆರ್ಥಿಕ ಭದ್ರತೆಗಾಗಿ ಇಂದೇ ಒಂದು ಸಣ್ಣ ಹೆಜ್ಜೆ ಇಡಿ. ದಿನಕ್ಕೆ ₹100 ಉಳಿಸುವುದು ಕಷ್ಟವೇನಲ್ಲ, ಆದರೆ ಆ ಅಭ್ಯಾಸ ನಿಮ್ಮ ಭವಿಷ್ಯವನ್ನೇ ಬದಲಿಸಬಹುದು. ಇಂದೇ ನಿಮ್ಮ ಹತ್ತಿರದ ಅಂಚೆ ಕಚೇರಿಗೆ ಭೇಟಿ ನೀಡಿ!

Mahesh is the founder and editor of Vidyamana.com, a Kannada website dedicated to news, technology updates, and cultural content. With 5 years of experience in digital journalism, he is passionate about providing accurate, engaging, and useful information to his readers.
Mahesh believes in making knowledge accessible to everyone and enjoys exploring new topics, sharing insights, and connecting with the community. His work focuses on regional news, technology trends, and cultural stories that matter to Kannada-speaking audiences.
When not writing or editing, Mahesh enjoys reading, learning about new digital tools, and engaging with his readers to better understand their interests and needs.
Connect with Mahesh
Email: [email protected]
Twitter: @MaheshVidyamana