

ಇಂದಿನ ವೇಗದ ದುನಿಯಾದಲ್ಲಿ ಹಣ ಗಳಿಸುವುದು ಎಷ್ಟು ಕಷ್ಟ ಎಂಬುದು ನಮಗೆಲ್ಲರಿಗೂ ಗೊತ್ತು. ಹಗಲು ರಾತ್ರಿ ಎನ್ನದೆ ದುಡಿದ ಹಣವನ್ನು ನಾವು ಅತ್ಯಂತ ಸುರಕ್ಷಿತವಾಗಿಡಲು ಬಯಸುತ್ತೇವೆ. ಇದಕ್ಕಾಗಿ ನಮಗೆ ಮೊದಲು ನೆನಪಾಗುವುದೇ ‘ಬ್ಯಾಂಕ್’. ಆದರೆ, ಬಹುತೇಕರು ಮಾಡುವ ಒಂದು ಸಣ್ಣ ತಪ್ಪು, ಅವರ ಇಡೀ ಜೀವನದ ಗಳಿಕೆಯನ್ನೇ ಅಪಾಯಕ್ಕೆ ದೂಡಬಹುದು ಎಂಬ ಸತ್ಯ ನಿಮಗೆ ಗೊತ್ತೇ
ಹೌದು! ಹೆಚ್ಚಿನ ಜನರು ತಮ್ಮ ಸಂಬಳ ಬರುವ ಖಾತೆಯನ್ನೇ (Salary Account) ಎಲ್ಲದಕ್ಕೂ ಬಳಸುತ್ತಾರೆ. ದಿನಸಿ ತರುವುದರಿಂಡ ಹಿಡಿದು, ಮನೆ ಬಾಡಿಗೆ, ಇಎಂಐ (EMI), ಮತ್ತು ಮಗಳ ಮದುವೆಗೆ ಅಥವಾ ಭವಿಷ್ಯದ ಕನಸಿಗಾಗಿ ಕೂಡಿಟ್ಟ ‘ದೊಡ್ಡ ಉಳಿತಾಯ’ ಕೂಡ ಅದೇ ಒಂದೇ ಖಾತೆಯಲ್ಲಿರುತ್ತದೆ. ಆರ್ಥಿಕ ತಜ್ಞರ ಪ್ರಕಾರ, ಇದು ಅತ್ಯಂತ ಅಪಾಯಕಾರಿ ನಿರ್ಧಾರ. ಎಲ್ಲಾ ಮೊಟ್ಟೆಗಳನ್ನು ಒಂದೇ ಬುಟ್ಟಿಯಲ್ಲಿ ಇಡಬೇಡಿ ಎಂಬ ಹಳೆಯ ಗಾದೆ ಮಾತು ಬ್ಯಾಂಕಿಂಗ್ಗೂ ಅನ್ವಯಿಸುತ್ತದೆ.
ನಿಮ್ಮ ಎಲ್ಲಾ ಹಣವನ್ನು ಒಂದೇ ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಇಡುವುದರಿಂದ ಎದುರಾಗಬಹುದಾದ ಭೀಕರ ಪರಿಣಾಮಗಳು ಮತ್ತು ನೀವು ಅನುಸರಿಸಬೇಕಾದ ‘ಸ್ಮಾರ್ಟ್ ಬ್ಯಾಂಕಿಂಗ್’ ತಂತ್ರಗಳು ಇಲ್ಲಿವೆ.
1. ತಾಂತ್ರಿಕ ದೋಷ: ತುರ್ತು ಸಮಯದಲ್ಲಿ ಕೈಕೊಡುವ ‘ಡಿಜಿಟಲ್ ಕನ್ನ’
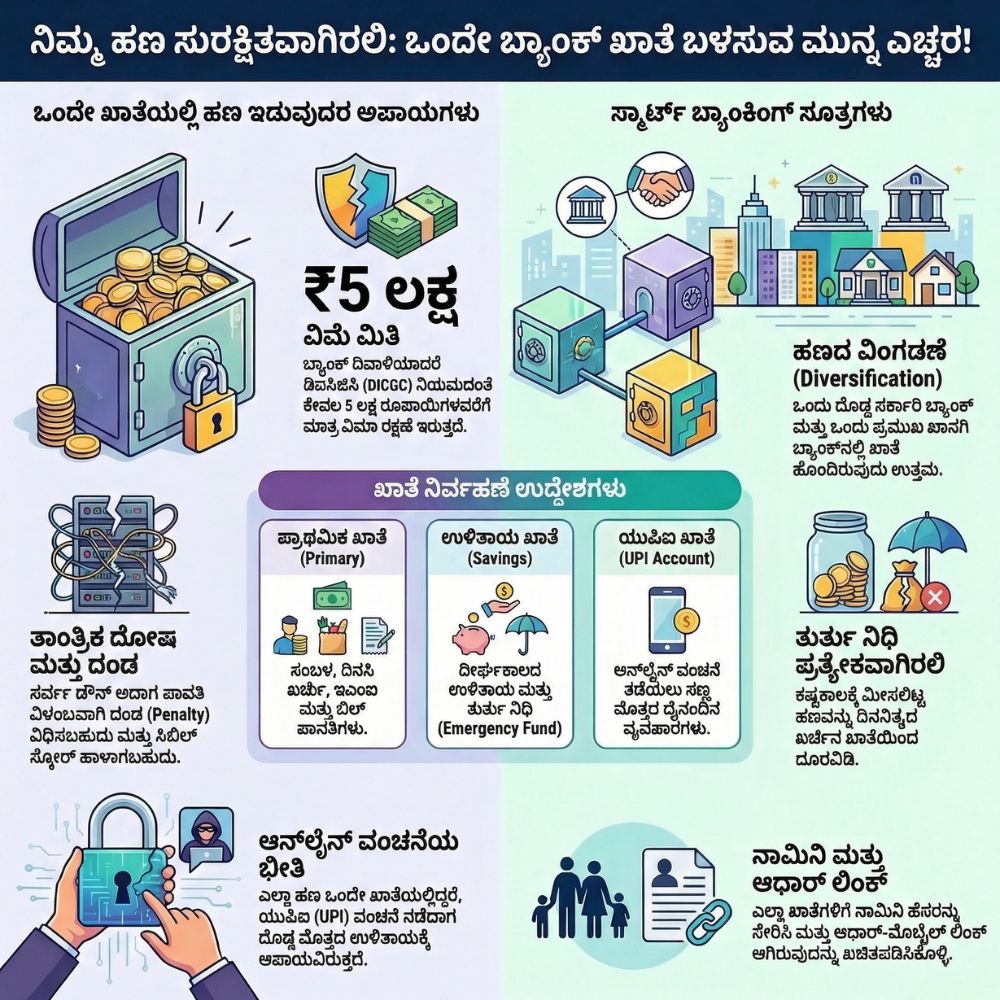
ಈಗಿನ ಕಾಲದಲ್ಲಿ ನಾವು ಜೇಬಿನಲ್ಲಿ ನಗದು ಇಟ್ಟುಕೊಳ್ಳುವುದು ಕಡಿಮೆ. ಎಲ್ಲದಕ್ಕೂ ಯುಪಿಐ (UPI), ಮೊಬೈಲ್ ಆಪ್ ಅಥವಾ ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಬಳಸುತ್ತೇವೆ. ಆದರೆ, ಯೋಚಿಸಿ! ನೀವು ಆಸ್ಪತ್ರೆಯಲ್ಲಿದ್ದೀರಿ ಅಥವಾ ಮಹತ್ವದ ಪಾವತಿ ಮಾಡಬೇಕಿದೆ, ಸರಿಯಾಗಿ ಅದೇ ಸಮಯದಲ್ಲಿ ನಿಮ್ಮ ಬ್ಯಾಂಕಿನ ಸರ್ವರ್ ಡೌನ್ (Server Down) ಆದರೆ ಏನಾಗಬಹುದು?
- ನಿಮ್ಮ ಖಾತೆಯಲ್ಲಿ ಲಕ್ಷಾಂತರ ರೂಪಾಯಿ ಇದ್ದರೂ, ಆ ಕ್ಷಣಕ್ಕೆ ನೀವು ಕಣಜದಂತಾಗುತ್ತೀರಿ.
- ಇಎಂಐ (EMI) ಅಥವಾ ಕ್ರೆಡಿಟ್ ಕಾರ್ಡ್ ಬಿಲ್ ಪಾವತಿ ವಿಳಂಬವಾಗಿ, ಬ್ಯಾಂಕ್ಗಳು ನಿಮಗೆ ದಂಡ (Penalty) ವಿಧಿಸಬಹುದು ಮತ್ತು ನಿಮ್ಮ ಸಿಬಿಲ್ ಸ್ಕೋರ್ (CIBIL Score) ಕೂಡ ಹಾಳಾಗಬಹುದು.
ಆದ್ದರಿಂದ, ಪರ್ಯಾಯವಾಗಿ ಇನ್ನೊಂದು ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಖಾತೆ ಹೊಂದಿರುವುದು 100% ಸುರಕ್ಷಿತ ಮತ್ತು ಅನಿವಾರ್ಯ.
2. ಠೇವಣಿ ವಿಮೆಯ ಮಿತಿ: ಬ್ಯಾಂಕ್ ಮುಳುಗಿದರೆ ನಿಮ್ಮ ಹಣದ ಗತಿಯೇನು?
ಇದು ಅತ್ಯಂತ ಪ್ರಮುಖ ಅಂಶ. ನಮಗೆಲ್ಲರಿಗೂ ಬ್ಯಾಂಕ್ ಮೇಲೆ ಅಪಾರ ನಂಬಿಕೆ. ಆದರೆ ಬ್ಯಾಂಕ್ಗಳು ಕೂಡ ಆರ್ಥಿಕ ಸಂಕಷ್ಟಕ್ಕೆ ಸಿಲುಕಬಹುದು. ಭಾರತದಲ್ಲಿ ಬ್ಯಾಂಕ್ ಠೇವಣಿಗಳಿಗೆ ಕಾನೂನುಬದ್ಧ ಭದ್ರತೆ ಇದೆ, ಆದರೆ ಅದಕ್ಕೊಂದು ಮಿತಿಯಿದೆ.
ಡಿಐಸಿಜಿಸಿ (DICGC) ನಿಯಮದಂತೆ, ಒಂದು ಬ್ಯಾಂಕ್ನಲ್ಲಿ ಒಬ್ಬ ವ್ಯಕ್ತಿಯ ಗರಿಷ್ಠ 5,00,000 ರೂಪಾಯಿಗಳವರೆಗೆ (ಅಸಲು ಮತ್ತು ಬಡ್ಡಿ ಸೇರಿ) ಮಾತ್ರ ವಿಮಾ ರಕ್ಷಣೆ ಇರುತ್ತದೆ.
- ಉದಾಹರಣೆಗೆ: ನಿಮ್ಮ ಖಾತೆಯಲ್ಲಿ 10 ಲಕ್ಷ ರೂಪಾಯಿ ಇದೆ ಮತ್ತು ಆ ಬ್ಯಾಂಕ್ ಆರ್ಥಿಕವಾಗಿ ದಿವಾಳಿಯಾದರೆ (Bank Failure), ನಿಮಗೆ ಕಾನೂನುಬದ್ಧವಾಗಿ ಸಿಗುವುದು ಕೇವಲ 5 ಲಕ್ಷ ರೂಪಾಯಿ ಮಾತ್ರ! ಉಳಿದ 5 ಲಕ್ಷ ರೂಪಾಯಿ ಸಿಗುವುದು ಕಷ್ಟಸಾಧ್ಯ.
ಸ್ಮಾರ್ಟ್ ಸಲಹೆ: ನಿಮ್ಮ ದೊಡ್ಡ ಮೊತ್ತದ ಉಳಿತಾಯವನ್ನು 2 ಅಥವಾ 3 ಬೇರೆ ಬೇರೆ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ತಲಾ 5 ಲಕ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ಇರುವಂತೆ ಹಂಚಿಕೆ ಮಾಡುವುದು ಅತ್ಯಂತ ಜಾಣತನದ ಲಕ್ಷಣ.
3. ‘ತುರ್ತು ನಿಧಿ’ ಮತ್ತು ಖರ್ಚಿನ ಖಾತೆ ಬೇರೆ ಬೇರೆಯಾಗಿರಲಿ
ತುರ್ತು ನಿಧಿ (Emergency Fund) ಎನ್ನುವುದು ಕಷ್ಟಕಾಲಕ್ಕೆ, ಉದ್ಯೋಗ ಹೋದಾಗ ಅಥವಾ ಅನಾರೋಗ್ಯದ ಸಮಯದಲ್ಲಿ ಬಳಸಲು ಮೀಸಲಿಟ್ಟ ಹಣ. ಇದನ್ನು ದಿನನಿತ್ಯದ ಖರ್ಚಿನ ಖಾತೆಯಲ್ಲೇ ಇರಿಸಿದರೆ, ಅರಿವಿಲ್ಲದೆಯೇ ಅನಗತ್ಯ ವಿಷಯಗಳಿಗೆ ಖರ್ಚು ಮಾಡುವ ಸಾಧ್ಯತೆ ಹೆಚ್ಚು.
ಅದೇ ಹಣವನ್ನು ಬೇರೆ ಬ್ಯಾಂಕ್ ಖಾತೆಯಲ್ಲಿ ಇರಿಸಿದಾಗ, ಅದನ್ನು ಬಳಸುವ ಮೊದಲು ನಾವು ಎರಡು ಬಾರಿ ಯೋಚಿಸುತ್ತೇವೆ. ಇದು ನಿಮ್ಮ ಆರ್ಥಿಕ ಶಿಸ್ತನ್ನು ಹೆಚ್ಚಿಸುತ್ತದೆ ಮತ್ತು ನಿಮ್ಮ ಭವಿಷ್ಯವನ್ನು ಸುರಕ್ಷಿತಗೊಳಿಸುತ್ತದೆ.
ನಿಮ್ಮ ಹಣ ನಿರ್ವಹಣೆಯ ಸರಳ ಸೂತ್ರ (ಸಮರ್ಪಕ ವಿಂಗಡಣೆ)
ನಿಮ್ಮ ಹಣಕಾಸಿನ ವ್ಯವಹಾರಗಳನ್ನು ಸುಲಭಗೊಳಿಸಲು ಪ್ರತಿ ಖಾತೆಗೆ ಒಂದು ನಿರ್ದಿಷ್ಟ ಗುರಿಯನ್ನು ನೀಡಿ:
| ಖಾತೆಯ ಪ್ರಕಾರ | ಉದ್ದೇಶ | ಪ್ರಯೋಜನ |
| ಪ್ರಾಥಮಿಕ ಖಾತೆ (Primary Account) | ಸಂಬಳ, ದಿನಸಿ ಖರ್ಚು, ಮನೆ ಬಾಡಿಗೆ, ಇಎಂಐ ಮತ್ತು ಮಾಸಿಕ ಬಿಲ್ ಪಾವತಿಗಳು. | ದಿನನಿತ್ಯದ ವ್ಯವಹಾರ ಸುಲಭವಾಗುತ್ತದೆ. |
| ಉಳಿತಾಯ ಖಾತೆ (Savings Account) | ದೀರ್ಘಕಾಲದ ಉಳಿತಾಯ ಮತ್ತು ತುರ್ತು ನಿಧಿ (Emergency Fund) ಗಾಗಿ ಮೀಸಲಿಡಿ. | ಆಪತ್ತಿನ ಕಾಲಕ್ಕೆ ಆಸರೆಯಾಗುತ್ತದೆ, ಖರ್ಚಾಗುವುದಿಲ್ಲ. |
| ವ್ಯಾಪಾರ ಖಾತೆ (Business Account) | ನೀವು ಸ್ವಂತ ಉದ್ಯೋಗಿಯಾಗಿದ್ದರೆ, ವೈಯಕ್ತಿಕ ಮತ್ತು ವ್ಯವಹಾರದ ಹಣವನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿಡಿ. | ಲೆಕ್ಕಪತ್ರ ನಿರ್ವಹಣೆಗೆ (Accounting) ಸುಲಭವಾಗುತ್ತದೆ. |
ನಮ್ಮ ಅಂತಿಮ ಸಲಹೆ:
ನಿಮ್ಮ ಹಣವನ್ನು ಸುರಕ್ಷಿತವಾಗಿಡಲು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ವಿಂಗಡಿಸುವಾಗ ಒಂದು ಖಾತೆಯನ್ನು ದೊಡ್ಡ ಸರ್ಕಾರಿ ಬ್ಯಾಂಕ್ನಲ್ಲಿ (ಉದಾಹರಣೆಗೆ SBI) ಮತ್ತು ಇನ್ನೊಂದನ್ನು ನಂಬಿಕಸ್ತ ದೊಡ್ಡ ಖಾಸಗಿ ಬ್ಯಾಂಕ್ನಲ್ಲಿ (ಉದಾಹರಣೆಗೆ HDFC/ICICI) ಇಟ್ಟುಕೊಳ್ಳಿ. ಯುಪಿಐ (UPI) ಪಾವತಿಗಳಿಗಾಗಿ ಸಣ್ಣ ಮೊತ್ತದ ಪ್ರತ್ಯೇಕ ಖಾತೆ ಬಳಸಿ, ಇದರಿಂದ ಆನ್ಲೈನ್ ವಂಚನೆ ನಡೆದರೂ ನಿಮ್ಮ ದೊಡ್ಡ ಮೊತ್ತದ ಉಳಿತಾಯ ಸುರಕ್ಷಿತವಾಗಿರುತ್ತದೆ.
ನೆನಪಿಡಿ: ಹಣ ಗಳಿಸುವುದು ಕೇವಲ ಒಂದು ಹಂತವಾದರೆ, ಅದನ್ನು ಜಾಣ್ಮೆಯಿಂದ ನಿರ್ವಹಿಸಿ ಮತ್ತು ಸುರಕ್ಷಿತವಾಗಿಡುವುದು ಎರಡನೇ ಮತ್ತು ಅತ್ಯಂತ ಪ್ರಮುಖ ಹಂತ.
ವಾಚಕರಿಗೆ ಸೂಚನೆ: ನಿಮ್ಮ ಎಲ್ಲಾ ಪ್ರಮುಖ ಉಳಿತಾಯ ಖಾತೆಗೆ ನಾಮಿನಿ (Nominee) ಹೆಸರನ್ನು ಸೇರಿಸಲು ಮರೆಯಬೇಡಿ. ಹಾಗೂ ಬ್ಯಾಂಕ್ ಖಾತೆಗೆ ಆಧಾರ್ ಮತ್ತು ಮೊಬೈಲ್ ಸಂಖ್ಯೆ ಲಿಂಕ್ ಆಗಿರುವುದನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಿ.

Mahesh is the founder and editor of Vidyamana.com, a Kannada website dedicated to news, technology updates, and cultural content. With 5 years of experience in digital journalism, he is passionate about providing accurate, engaging, and useful information to his readers.
Mahesh believes in making knowledge accessible to everyone and enjoys exploring new topics, sharing insights, and connecting with the community. His work focuses on regional news, technology trends, and cultural stories that matter to Kannada-speaking audiences.
When not writing or editing, Mahesh enjoys reading, learning about new digital tools, and engaging with his readers to better understand their interests and needs.
Connect with Mahesh
Email: [email protected]
Twitter: @MaheshVidyamana